

Le guide pour les immigrés francophones au Canada
Le guide pour les immigrés francophones au Canada
Éducation financière des enfants : méthodes concrètes qui fonctionnent (2026)
Les leçons théoriques ne marchent pas. Ce qui marche : de l'argent réel, des décisions réelles, et des conséquences à une échelle où l'erreur est sans danger. Par tranche d'âge, avec les enjeux propres aux familles immigrantes.
Les leçons théoriques ne marchent pas. Ce qui marche : de l'argent réel, des décisions réelles, et des conséquences à une échelle où l'erreur est sans danger. Par tranche d'âge, avec les enjeux propres aux familles immigrantes.
Points clés abordés
- 🎯 Le principe : de l'argent réel, des décisions réelles
- 📅 Par tranche d'âge
- 💬 Les conversations qui comptent plus que les méthodes
- 🌍 Les enjeux propres aux familles immigrantes
- 🎓 Et l'épargne pour leurs études ?
- ❓ FAQ — Éducation financière des enfants
- 📚 Sources officielles
L'argent est un des derniers sujets tabous dans beaucoup de familles. On parle plus facilement de résultats scolaires que de budget — et les enfants apprennent malgré tout, en observant.
La question n'est donc pas si tu enseignes quelque chose sur l'argent à tes enfants. C'est quoi, et volontairement ou non.
Pour une famille immigrante, l'enjeu est double : transmettre des repères financiers et aider des enfants qui grandissent dans un système bancaire, fiscal et culturel différent de celui où tu as grandi toi-même.
🎯 Le principe : de l'argent réel, des décisions réelles
Les leçons théoriques ne fonctionnent pas. Ce qui fonctionne, c'est de laisser un enfant manipuler de l'argent et vivre les conséquences de ses décisions, à une échelle où l'erreur est sans danger.
Un enfant qui dépense toute son allocation la première journée et qui doit attendre a appris quelque chose. Le même enfant à qui on a expliqué qu'il faut épargner n'a rien appris du tout.
📅 Par tranche d'âge
3-6 ans — les bases concrètes
Reconnaître les pièces et les billets. Comprendre qu'un achat implique un échange. Attendre. À cet âge, la notion clé est simplement : l'argent est limité.
7-11 ans — les premiers arbitrages
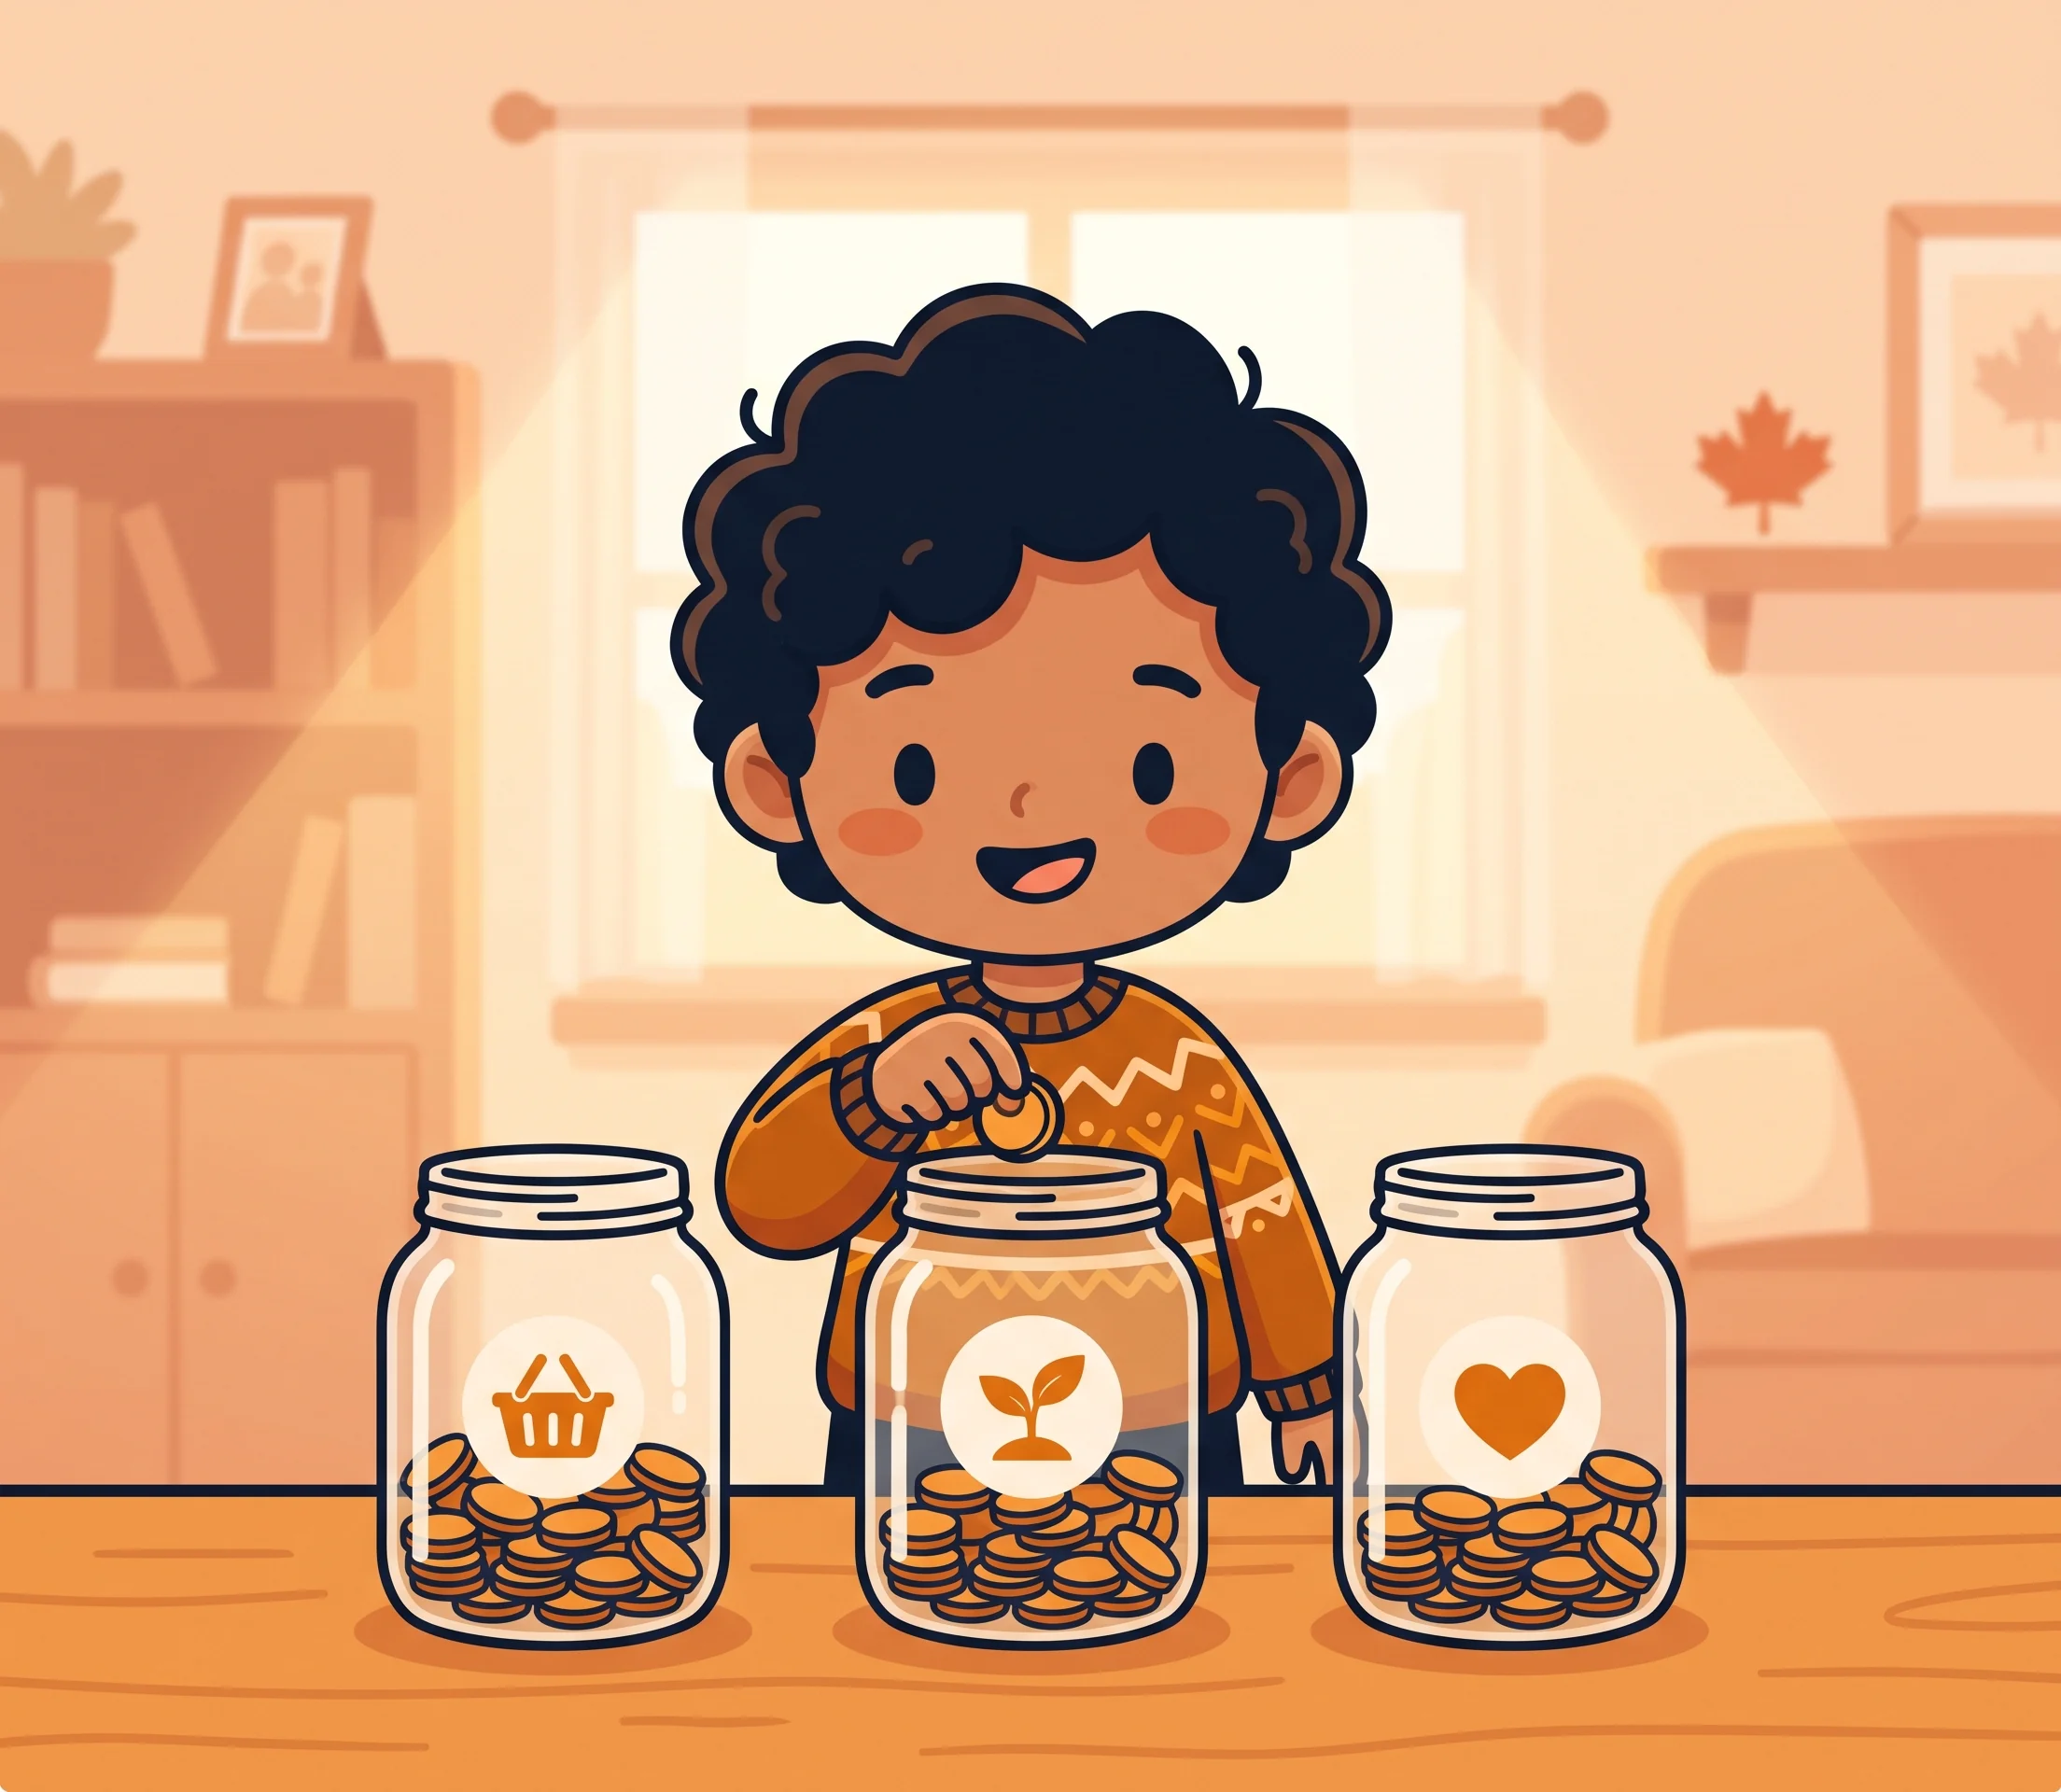
Une allocation régulière, versée à date fixe, dont l'enfant décide seul de l'usage dans les limites convenues. C'est la période idéale pour la règle des trois pots.
12-15 ans — le budget et le compte bancaire
Un compte bancaire jeunesse avec carte de débit. Les opérations deviennent numériques — un point important, parce que l'argent invisible est plus difficile à gérer que l'argent physique.
C'est aussi l'âge d'introduire le budget par enveloppes pour un montant plus important : vêtements, sorties, téléphone. Confier un budget mensuel plutôt que de payer au cas par cas fait faire un saut énorme.
16-18 ans — le crédit et le revenu
Premier emploi, première paie, première déclaration de revenus — même sans impôt à payer, la produire génère des droits de cotisation REER et donne accès à certains crédits. C'est une habitude qui vaut la peine d'être prise tôt.
C'est le moment d'expliquer le crédit avant qu'il ne l'apprenne mal : comment fonctionne une carte, pourquoi le paiement minimum est un piège, et comment se construit un dossier de crédit canadien. Voir notre guide sur les cartes de crédit.
Une carte supplémentaire sur ton compte, avec une limite basse et un paiement intégral automatique, permet un apprentissage encadré.
💬 Les conversations qui comptent plus que les méthodes
Rends tes propres arbitrages visibles. « On a choisi ça plutôt que ça, parce que… » Les enfants retiennent infiniment mieux une décision expliquée qu'une règle énoncée.
Ne cache pas les contraintes, mais ne transmets pas l'angoisse. « On n'a pas les moyens » ferme la discussion. « Ce n'est pas dans nos priorités cette année » enseigne l'arbitrage.
Parle du salaire quand ils sont assez grands. Le tabou du montant entretient une confusion durable sur ce que coûte réellement une vie d'adulte.
Distingue prix et valeur. Pourquoi payer plus cher parfois, et pourquoi le moins cher est parfois le plus coûteux.
🌍 Les enjeux propres aux familles immigrantes
Le décalage de référence. Tu as appris l'argent dans un autre système : autre monnaie, autre rapport au crédit, autre système bancaire. Tes enfants apprennent dans le système canadien. Ce n'est pas un problème — c'est une occasion d'apprendre ensemble, à condition de le nommer.
Le crédit comme outil. Dans plusieurs cultures, la dette est un signe de mauvaise gestion. Au Canada, l'absence totale de crédit empêche d'obtenir une hypothèque. Cette nuance mérite d'être expliquée explicitement, sinon les enfants héritent d'un réflexe qui les pénalisera.
Les envois d'argent à la famille. Si ton ménage soutient des proches restés au pays, intègre-le au budget familial ouvertement plutôt que d'en faire un poste invisible. Les enfants comprennent très bien la solidarité familiale — ils comprennent moins bien un budget qui ne colle pas.
La pression de la comparaison. Les enfants d'immigrants sont souvent exposés à des écarts de niveau de vie marqués à l'école. Nommer les priorités familiales vaut mieux que de laisser la comparaison faire son travail en silence.
La chance de commencer à travailler jeune. Dans plusieurs pays d'origine, la culture veut que les études soient la seule priorité jusqu'au diplôme, et le premier emploi rémunéré n'arrive qu'à l'âge adulte. Au Canada, c'est différent — et l'âge minimal légal varie selon la province :
| Province | Âge minimal | Particularités |
|---|---|---|
| Québec | 14 ans (depuis le 1ᵉʳ juin 2023) | Exceptions encadrées dès plus jeune : garde d'enfants, tutorat, livraison de journaux, création artistique |
| Ontario | 14 ans | Bureaux, commerces, restauration ; 15 à 18 ans pour usine, construction, mine |
| Alberta | 13-14 ans | Liste de métiers approuvés (caisse, service) sans permis spécial |
| Colombie-Britannique | 16 ans | Plus stricte ; « travail léger » permis dès 14-15 ans avec autorisation parentale |
Ce n'est pas qu'une question d'argent de poche. Un adolescent qui touche sa première vraie paie, qui voit les retenues sur son talon de paie et qui doit la faire durer jusqu'à la suivante apprend en quelques mois une gestion concrète que d'autres ne rencontrent qu'à la sortie des études — parfois avec des dettes déjà accumulées.
Pour une famille immigrante, c'est un atout à encourager plutôt qu'une distraction par rapport aux études : l'expérience de travail développe une maturité financière qui sert ensuite pour gérer un budget étudiant, un premier appartement ou une carte de crédit.
🎓 Et l'épargne pour leurs études ?
Enseigner la gestion et financer les études sont deux choses distinctes, mais elles se rejoignent : impliquer l'enfant dans le suivi du REEE donne du sens à l'épargne long terme.
Voir notre guide complet du REEE et l'article sur les retraits, sommes non utilisées et contributions des grands-parents.
❓ FAQ — Éducation financière des enfants
Dès que l'enfant reconnaît que l'argent sert à obtenir des choses — souvent vers 4 ou 5 ans. À cet âge, il ne s'agit pas de concepts financiers mais de manipulation concrète : payer soi-même à la caisse, attendre pour obtenir quelque chose.
L'approche mixte fonctionne le mieux : les responsabilités familiales de base ne sont pas rémunérées (on participe parce qu'on fait partie de la famille), et des tâches supplémentaires clairement définies peuvent l'être. Ça préserve la notion de contribution tout en enseignant le lien effort-revenu.
Même sans impôt à payer, c'est fortement recommandé. Produire une déclaration génère des droits de cotisation REER utilisables plus tard, ouvre l'accès à certains crédits dès 19 ans, et crée un dossier fiscal — utile notamment pour les demandes d'aide financière aux études.
Un compte en fiducie informelle est possible, mais attention aux règles d'attribution : les revenus d'intérêts et de dividendes sur des sommes que tu as données à un enfant mineur te sont généralement réattribués fiscalement. Le gain en capital, lui, ne l'est pas. Le REEE échappe à cette logique et reste le véhicule à privilégier. Le CELI n'est accessible qu'à partir de 18 ans (19 dans certaines provinces).
Commence avec de l'argent physique pour les jeunes enfants : la visibilité est essentielle à cet âge. Vers 12 ans, passe au numérique avec suivi visible — consultez ensemble les relevés, catégorisez les dépenses du mois. L'objectif est de rendre l'invisible visible à nouveau.
Ne bloque pas — accompagne. Un petit montant qu'il peut se permettre de perdre, avec l'obligation de t'expliquer dans quoi il investit et pourquoi. Une perte à 17 ans sur un petit montant est une leçon nettement moins chère que la même erreur à 30 ans sur ses économies. Profites-en pour introduire la diversification et la notion de frais.