

Le guide pour les immigrés francophones au Canada
Le guide pour les immigrés francophones au Canada
Le coût réel d'une auto au Canada : bien plus que le paiement mensuel (2026)
Le paiement mensuel n'est pas le coût — c'est le chiffre que le concessionnaire veut te faire regarder. Dépréciation, terme long, capitaux propres négatifs : le cycle d'endettement automobile le plus silencieux au Canada.
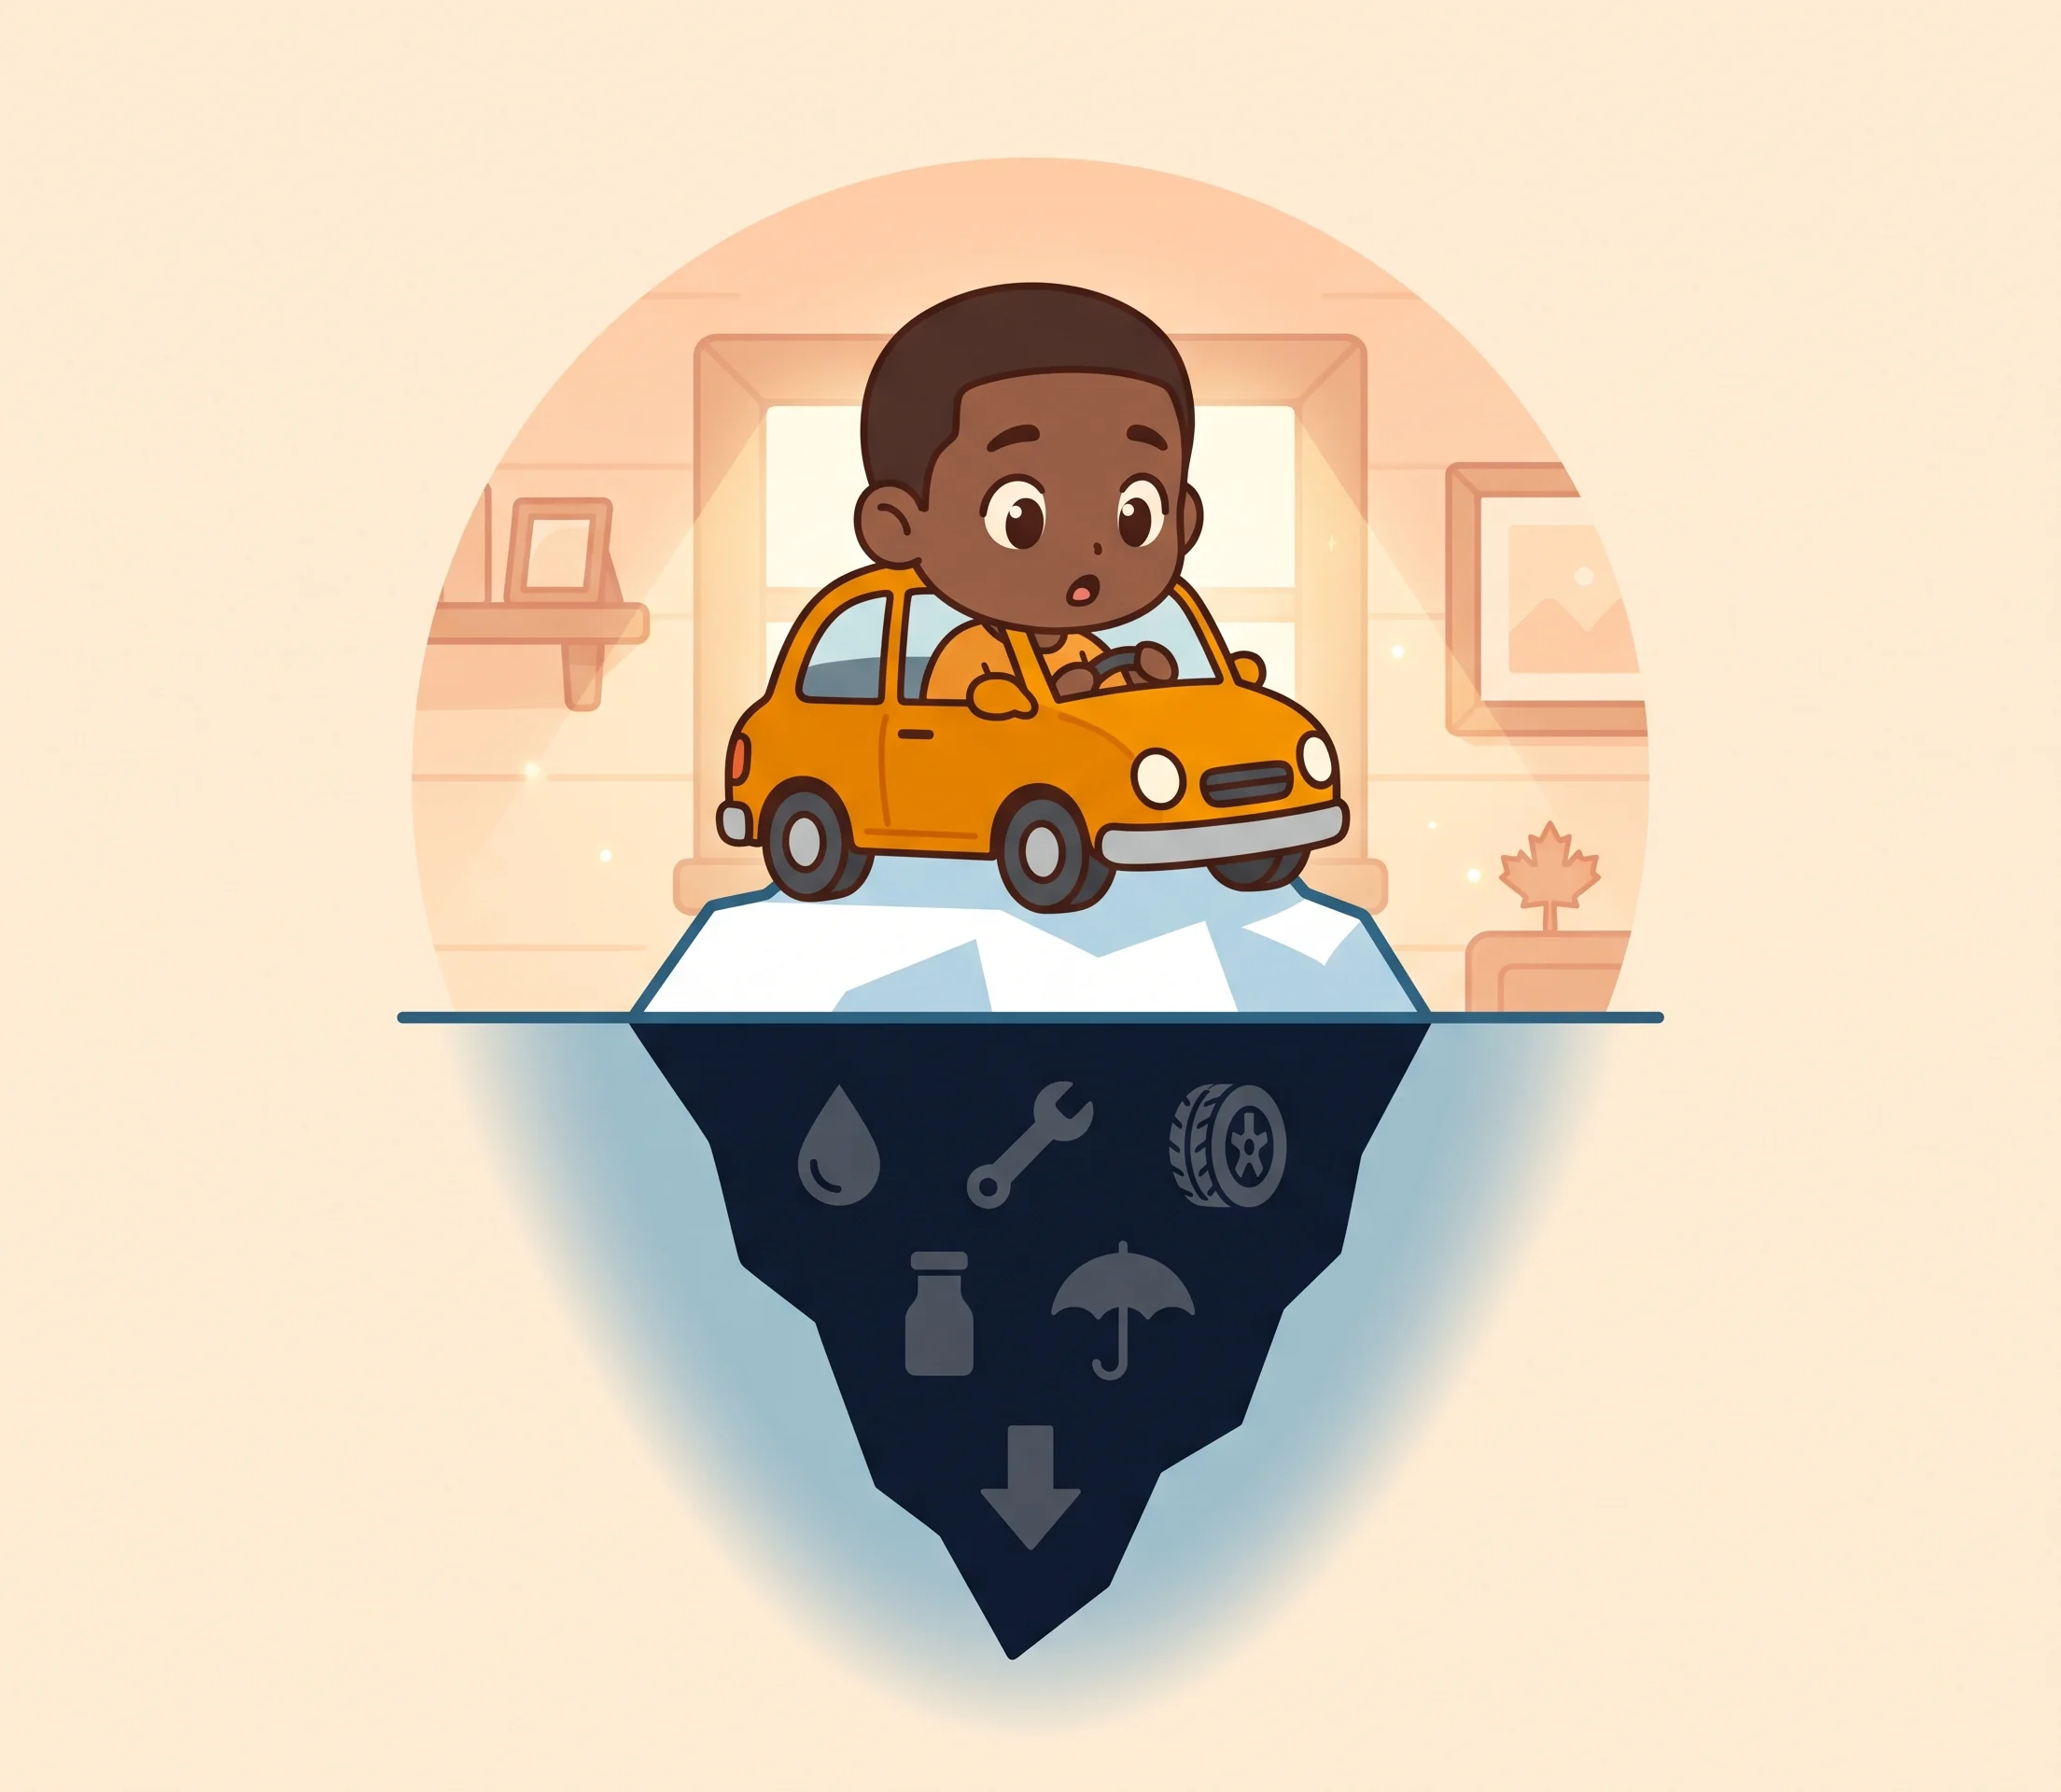
Le paiement mensuel n'est pas le coût — c'est le chiffre que le concessionnaire veut te faire regarder. Dépréciation, terme long, capitaux propres négatifs : le cycle d'endettement automobile le plus silencieux au Canada.
Points clés abordés
- 🧾 Les sept composantes du coût réel
- 🚗 Neuf, usagé ou location : la comparaison honnête
- 📈 Le piège du terme long
- 🇨🇦 Ce qui surprend les nouveaux arrivants
- 🗺️ Et dans les autres provinces ?
- ✅ Les règles simples
- ❓ FAQ — Le coût réel d'une automobile
- 📚 Sources officielles
Quand on parle d'une voiture au Canada, on parle presque toujours du paiement mensuel. C'est exactement l'angle que le concessionnaire veut te faire adopter — parce que c'est le chiffre le plus facile à rendre acceptable.
Or le paiement mensuel n'est pas le coût. C'est une fraction du coût, étalée sur une durée qu'on peut allonger jusqu'à ce que le montant paraisse raisonnable.
Pour beaucoup de ménages, l'automobile est le deuxième poste de dépenses après le logement — devant l'épicerie. Ce guide t'aide à voir la facture complète.
🧾 Les sept composantes du coût réel
1. La dépréciation. C'est le poste le plus lourd, et le seul qu'on ne voit jamais passer sur un relevé. Un véhicule neuf perd une part importante de sa valeur dès la première année, et la majeure partie de sa dépréciation survient dans les premières années.
2. Le financement. Intérêts sur le prêt ou coût implicite d'une location. Sur un terme long, le total des intérêts peut représenter une somme considérable.
3. L'assurance. Variable selon l'âge, le dossier de conduite, le lieu de résidence et le véhicule.
4. Le carburant ou l'électricité.
5. L'entretien et les réparations. Croissants avec l'âge du véhicule. Pneus d'hiver obligatoires au Québec, avec entreposage et pose deux fois par an.
6. Les frais fixes récurrents. Immatriculation, permis, stationnement (résidentiel, au travail), postes de péage.
7. Le coût d'option. L'argent immobilisé dans le véhicule — mise de fonds, capital remboursé — ne travaille pas ailleurs.
🚗 Neuf, usagé ou location : la comparaison honnête
| Neuf | Usagé de quelques années | Location | |
|---|---|---|---|
| Dépréciation subie | Maximale | Déjà largement absorbée | Intégrée au paiement |
| Paiement mensuel | Élevé | Moyen | Plus bas |
| Garantie | Complète | Partielle ou expirée | Complète |
| Risque de réparations | Faible | Réel | Faible |
| Actif à la fin | Oui | Oui | Aucun |
| Contraintes | Aucune | Aucune | Kilométrage, état, frais de fin |
Le point sur la location (leasing)
La location a un avantage réel : un paiement moindre pour un véhicule équivalent, et aucune surprise mécanique. Elle a un inconvénient structurel : à la fin, tu ne possèdes rien, et tu recommences.
Trois éléments à examiner avant de signer :
- Le kilométrage annuel permis et le coût du kilomètre excédentaire.
- Les frais de remise en état à la restitution — l'usure « normale » est définie par le contrat, pas par toi.
- La valeur résiduelle : c'est elle qui détermine réellement le coût de la location.
📈 Le piège du terme long
Les termes de financement se sont allongés au Canada. L'effet est mécanique : plus le terme est long, plus le paiement baisse — et plus le coût total monte.
Le vrai danger est ailleurs : sur un terme long, ta dette diminue moins vite que le véhicule ne se déprécie. Tu te retrouves en capitaux propres négatifs — tu dois plus que la valeur du véhicule.
🇨🇦 Ce qui surprend les nouveaux arrivants
Le permis de conduire. Selon ton pays d'origine, un accord de réciprocité permet parfois un échange direct ; sinon, il faut reprendre le processus par étapes. Vérifie auprès de la SAAQ (Québec) ou du régulateur de ta province dès l'arrivée.
L'assurance auto sans historique local. Ton dossier de conduite étranger n'est généralement pas reconnu automatiquement. Une lettre d'expérience de ton assureur d'origine, traduite, permet parfois de faire reconnaître des années sans sinistre — la démarche vaut largement l'effort. Demande cette lettre avant de quitter ton pays.
Le régime d'assurance varie selon la province. Au Québec, la SAAQ couvre les dommages corporels selon un régime public sans égard à la responsabilité ; l'assurance privée couvre les dommages matériels. Ailleurs, les modèles diffèrent : assurance de base publique dans trois provinces, entièrement privée dans les autres (détail plus bas).
La taxe sur un véhicule d'occasion. Acheter à un particulier plutôt qu'à un concessionnaire ne veut pas dire « sans taxe ». Au Québec, la SAAQ perçoit la TVQ au moment du transfert d'immatriculation d'un véhicule acheté entre particuliers. Les règles des autres provinces sont résumées plus bas.
L'hiver n'est pas une option. Pneus d'hiver obligatoires au Québec sur une période définie chaque année. Ajoute leur coût, leur pose et leur entreposage au budget annuel.
🗺️ Et dans les autres provinces ?
Trois postes du budget auto dépendent directement de ta province : le régime d'assurance, la taxe sur un véhicule d'occasion et les règles d'hiver. Le reste du guide (dépréciation, financement, location) s'applique partout.
- Assurance : entièrement privée et obligatoire. La police de base inclut les indemnités d'accident légales (Statutory Accident Benefits).
- Véhicule d'occasion entre particuliers : le vendeur doit fournir la trousse d'information sur les véhicules d'occasion (Used Vehicle Information Package), et l'acheteur paie la taxe de vente au détail provinciale à ServiceOntario lors de l'immatriculation, calculée sur le prix payé ou la valeur de gros, selon le plus élevé des deux.
- Hiver : pneus d'hiver non obligatoires, mais les assureurs doivent offrir un rabais aux conducteurs qui en posent.
- Assurance : l'assurance de base est publique et obligatoire, par l'ICBC, selon un régime d'indemnisation des blessures sans égard à la faute. Les protections facultatives s'achètent auprès de l'ICBC ou d'un assureur privé.
- Véhicule d'occasion entre particuliers : la taxe de vente provinciale (PST) est payée au moment de l'immatriculation chez un courtier Autoplan.
- Hiver : pneus d'hiver (ou chaînes, selon le cas) exigés sur de nombreuses routes désignées pendant la saison hivernale, signalées par des panneaux.
Source : ICBC
- Assurance : entièrement privée et obligatoire.
- Taxe : pas de taxe de vente provinciale. Chez un concessionnaire, seule la TPS s'applique ; une vente entre particuliers n'est pas taxée.
- Hiver : pas d'obligation générale de pneus d'hiver.
- Assurance : l'assurance de base est publique et incluse dans l'immatriculation, par la SGI (Saskatchewan Government Insurance). Des protections facultatives peuvent s'y ajouter.
- Véhicule d'occasion : renseigne-toi auprès de la SGI sur la taxe de vente provinciale exigible lors de l'immatriculation, y compris pour un achat entre particuliers.
Source : SGI
- Assurance : l'assurance de base Autopac est publique et obligatoire, par Manitoba Public Insurance (MPI), avec un régime d'indemnisation des blessures sans égard à la faute. Elle s'achète en même temps que l'immatriculation, chez un courtier Autopac.
- Véhicule d'occasion : renseigne-toi auprès de MPI ou de ton courtier sur la taxe de vente provinciale exigible lors de l'immatriculation, y compris pour un achat entre particuliers.
Source : Manitoba Public Insurance
- Assurance : entièrement privée et obligatoire.
- Taxe : chez un concessionnaire, la TVH s'applique. Pour un achat entre particuliers, une taxe peut être exigée au moment de l'immatriculation : confirme le montant auprès du bureau des véhicules automobiles de ta province avant de conclure le prix.
- Hiver : pas d'obligation générale de pneus d'hiver, mais les conditions routières les rendent fortement recommandés.
- Assurance : privée et obligatoire.
- Taxe : aucune taxe de vente territoriale. Chez un concessionnaire, seule la TPS s'applique.
- Coût d'usage : carburant, pièces et entretien coûtent généralement plus cher qu'au sud, en raison du transport ; intègre-le à ton calcul annuel.
✅ Les règles simples
- Vise à limiter le coût total du transport — pas seulement le paiement — à une part raisonnable de ton revenu net.
- Choisis le terme le plus court que ton budget permet.
- Garde le véhicule longtemps après la fin du financement.
- Un véhicule usagé de quelques années évite la part la plus lourde de la dépréciation.
- Ne reporte jamais un solde négatif sur un nouveau financement.
- Mets de côté chaque mois pour l'entretien et le remplacement futur — sinon, la prochaine voiture sera financée dans l'urgence.
❓ FAQ — Le coût réel d'une automobile
Payer comptant élimine les intérêts, mais immobilise un capital important. Si le taux de financement est très bas et que tu disposes d'un placement offrant davantage, financer peut se défendre. Attention toutefois à ne pas vider ton fonds d'urgence pour acheter une voiture comptant : c'est un mauvais échange.
Elle comble l'écart entre la valeur marchande versée par l'assureur en cas de perte totale et le coût d'un véhicule neuf équivalent. Elle est surtout pertinente sur un véhicule neuf financé sur un long terme — exactement la situation où le risque de capitaux propres négatifs est le plus élevé. Sur un véhicule usagé payé comptant, l'intérêt est faible.
Le coût d'usage (énergie, entretien) est généralement plus bas, et des programmes d'aide existent selon la province et le moment. Le prix d'achat est plus élevé, et la dépréciation dépend du modèle et de l'état du marché. Le calcul dépend fortement de ton kilométrage annuel : plus tu roules, plus l'électrique se rentabilise.
Oui, directement. Le paiement mensuel entre dans le calcul de ton ratio d'endettement. Un financement automobile important peut réduire sensiblement le montant d'hypothèque auquel tu as droit. Si tu prévois acheter une propriété dans les deux prochaines années, réfléchis-y avant de signer chez le concessionnaire.
Seulement si tu utilises le véhicule pour gagner un revenu : travailleur autonome, ou salarié qui doit, selon son contrat, payer lui-même ses frais de véhicule et travailler habituellement ailleurs qu'au lieu d'affaires de son employeur, qui ne reçoit pas d'allocation non imposable (par exemple une allocation raisonnable au kilomètre) et dont l'employeur remplit le formulaire requis (T2200, et TP-64.3 au Québec). La déduction est alors calculée au prorata de l'usage professionnel, et un registre de kilométrage est exigé. Le trajet domicile-travail n'est jamais déductible.
Trois pistes : vendre le véhicule à un particulier (généralement un meilleur prix qu'une reprise) et rembourser le prêt ; refinancer si un meilleur taux est accessible ; ou, si le solde dépasse la valeur, évaluer combien de temps il faut pour revenir à l'équilibre avant de vendre. Éviter à tout prix le report du solde sur un nouveau financement.
📚 Sources officielles
- ACFC — Acheter ou louer un véhicule
- CAA — Coût d'utilisation d'une automobile
- SAAQ — Immatriculation, permis et assurance
- ICBC — Insurance Corporation of British Columbia
- SGI — Saskatchewan Government Insurance
- Manitoba Public Insurance
- Office de la protection du consommateur du Québec — Automobile
- ARC — Frais de véhicule à moteur