

Le guide pour les immigrés francophones au Canada
Le guide pour les immigrés francophones au Canada
Double imposition et conventions fiscales : Canada vs France, Belgique, Suisse, Afrique (2026)
Tu paies de l'impôt dans deux pays ? Comprends les conventions fiscales du Canada avec la France, la Belgique, la Suisse et les pays africains pour éviter la double imposition.
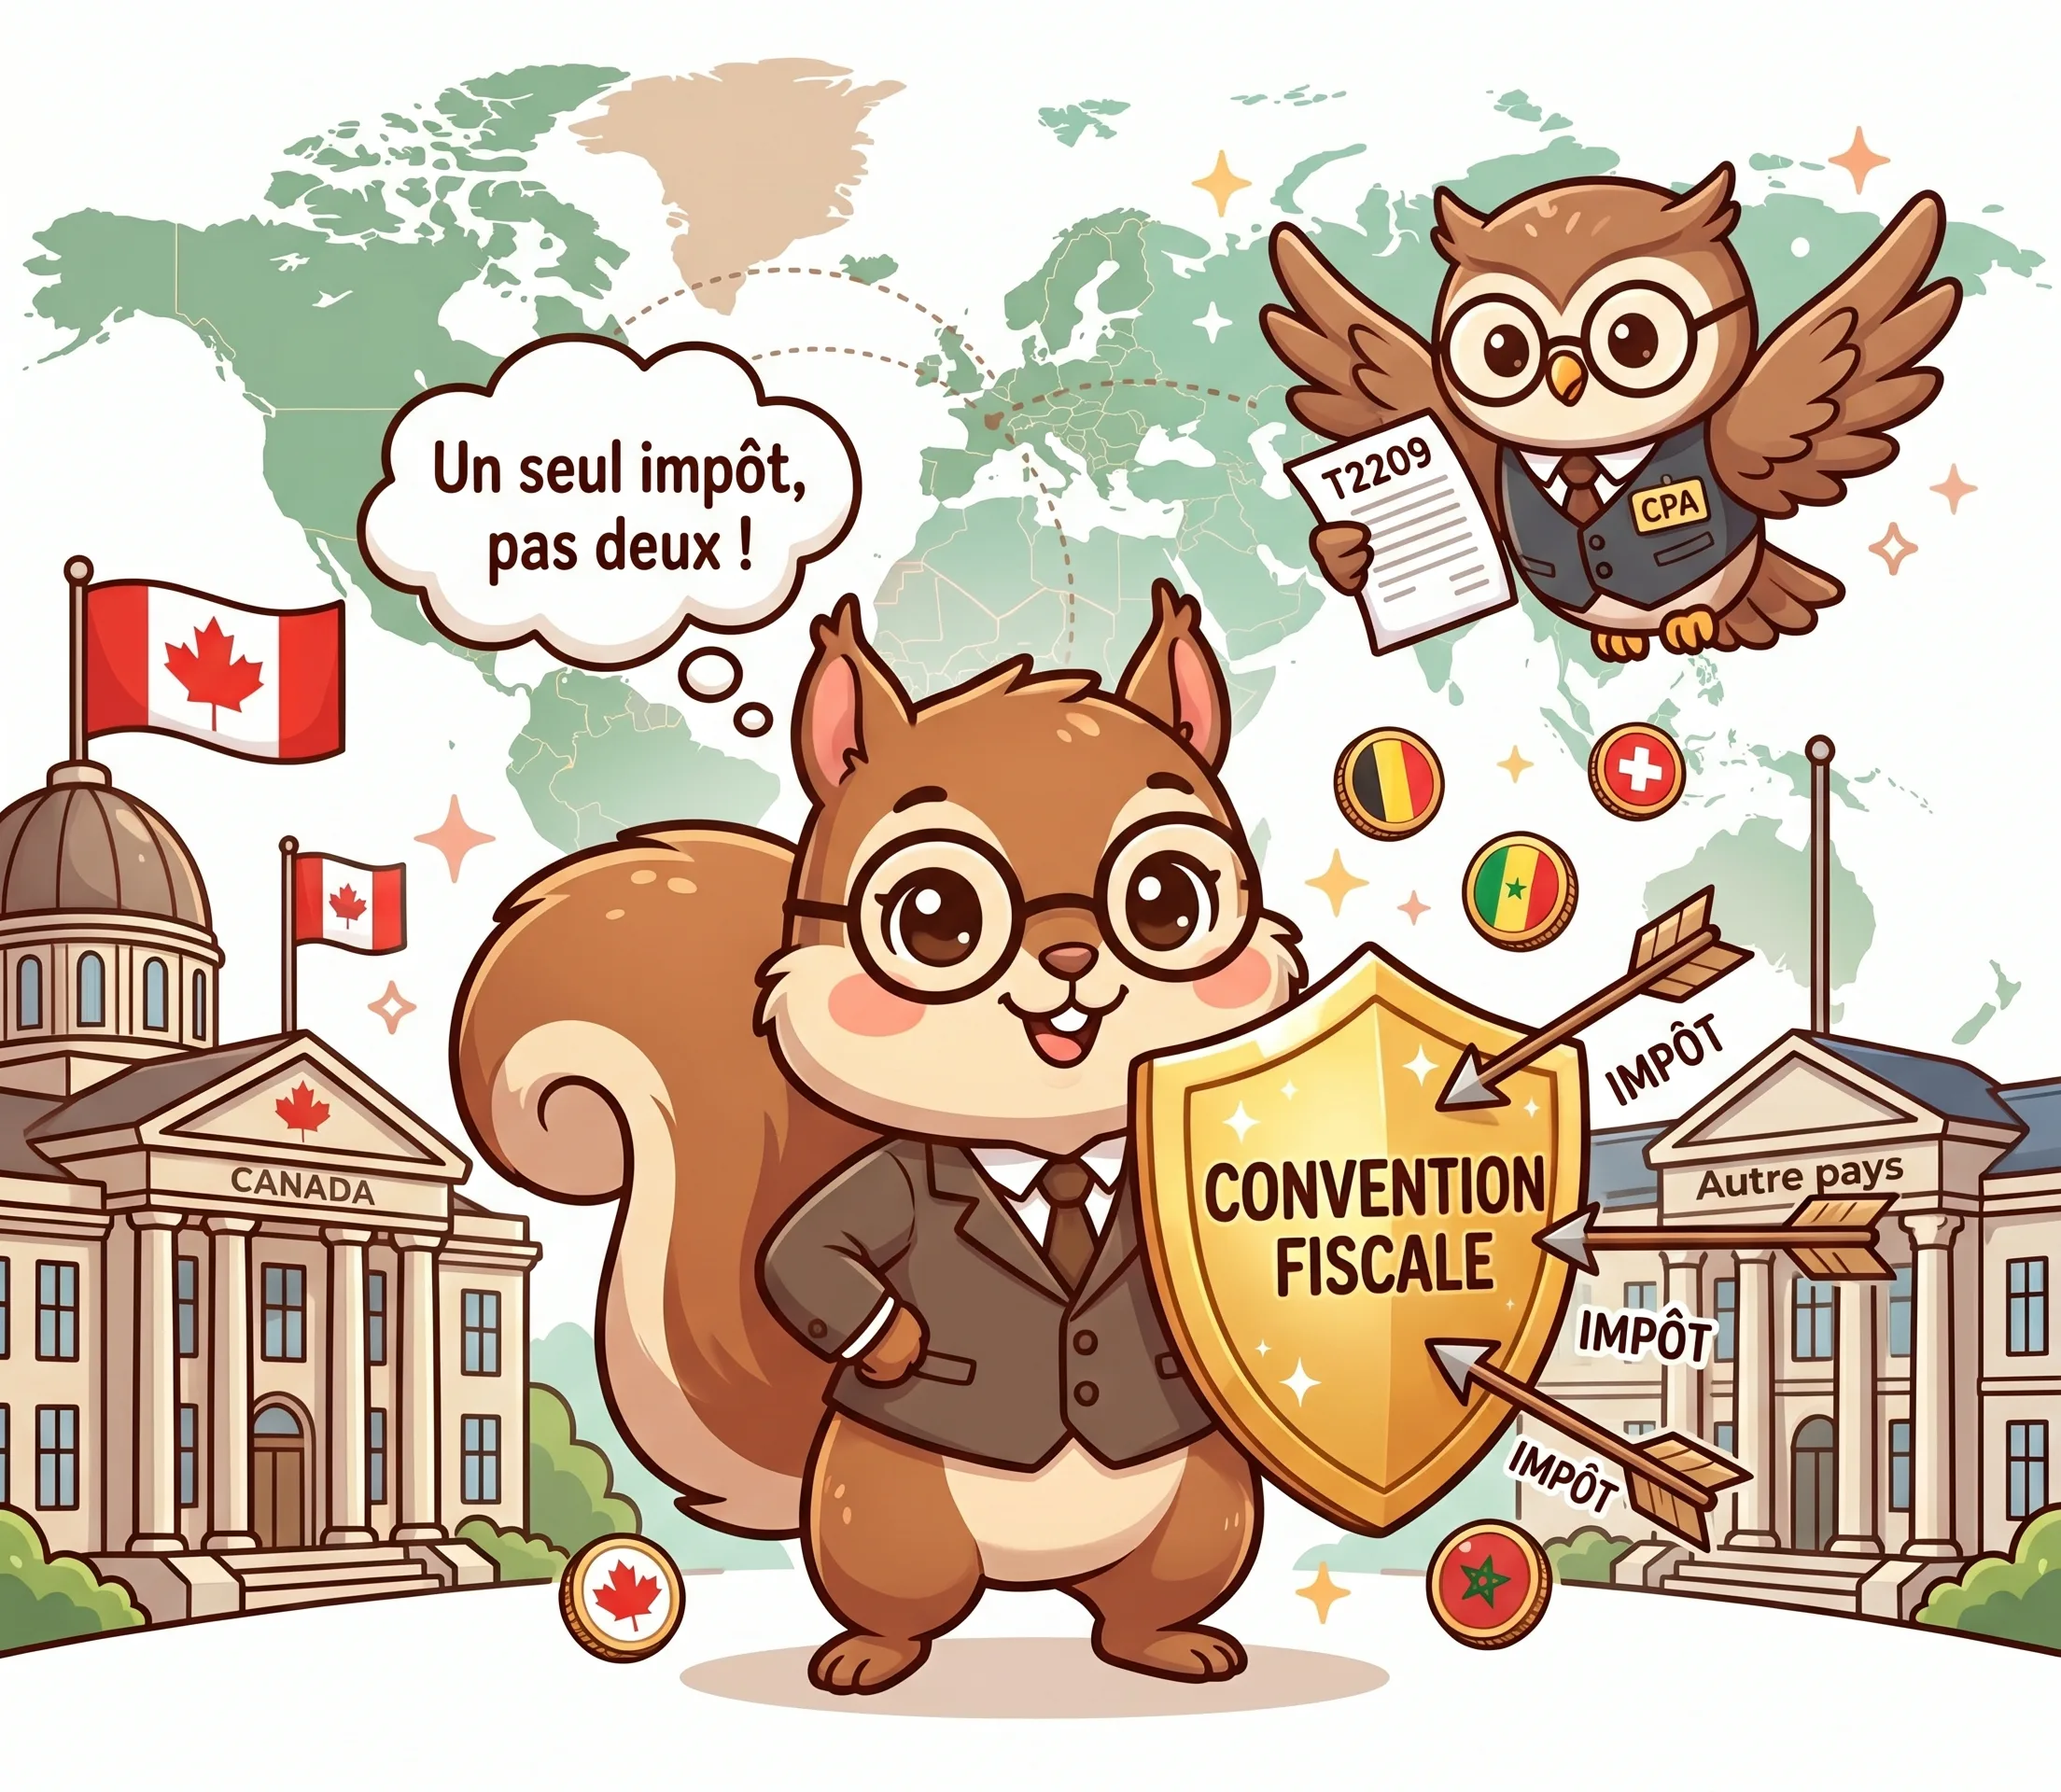
Tu paies de l'impôt dans deux pays ? Comprends les conventions fiscales du Canada avec la France, la Belgique, la Suisse et les pays africains pour éviter la double imposition.
Points clés abordés
- 🔍 C'est quoi la double imposition ?
- 🛡️ Les conventions fiscales : comment ça fonctionne ?
- 🇫🇷 Canada — France : la convention en détail
- 🇧🇪 Canada — Belgique
- 🇨🇭 Canada — Suisse
- 🌍 Canada — Pays d'Afrique francophone
- 📄 Les formulaires à connaître
- 👨💼 Quand consulter un professionnel ?
- ❓ FAQ — Double imposition au Canada
- 📚 Sources officielles
Tu vis au Canada mais tu conserves des revenus, des placements ou des biens immobiliers dans ton pays d'origine ? Tu risques d'être imposé deux fois sur les mêmes revenus — une fois dans ton pays d'origine et une fois au Canada. C'est ce qu'on appelle la double imposition.
Heureusement, le Canada a signé des conventions fiscales avec plus de 90 pays pour éviter cette situation. Ce guide t'explique comment ces conventions fonctionnent, quels revenus sont concernés, et comment réclamer les crédits qui te sont dus.
🔍 C'est quoi la double imposition ?
La double imposition survient quand deux pays imposent un même revenu ou un même gain. Au Canada, tu es imposé sur tes revenus mondiaux dès que tu deviens résident fiscal — c'est-à-dire tous tes revenus, peu importe d'où ils proviennent. Si ton pays d'origine impose aussi ces mêmes revenus, tu paies de l'impôt dans les deux pays.
Les situations les plus courantes pour les immigrants francophones :
- Revenus locatifs d'un appartement en France, en Belgique ou en Afrique
- Pensions de retraite d'un pays d'origine
- Intérêts et dividendes de placements étrangers (Livret A, assurance-vie, PEA, etc.)
- Gains en capital lors de la vente d'un bien immobilier à l'étranger
- Revenus d'emploi gagnés temporairement à l'étranger
Source : Canada.ca — Conventions fiscales
🛡️ Les conventions fiscales : comment ça fonctionne ?
Une convention fiscale bilatérale est un traité entre deux pays qui établit des règles claires sur quel pays a le droit d'imposer quel type de revenu. Elle prévoit généralement trois mécanismes :
1. Attribution exclusive : Certains revenus ne sont imposables que dans un seul pays (ex. : les pensions publiques sont souvent imposables uniquement dans le pays qui les verse).
2. Imposition partagée avec plafond : Certains revenus peuvent être imposés dans les deux pays, mais le pays source est limité à un taux réduit (ex. : dividendes plafonnés à 15 % de retenue à la source).
3. Crédit pour impôt étranger : Le Canada accorde un crédit d'impôt pour l'impôt déjà payé dans l'autre pays, afin que tu ne paies pas deux fois. Tu veux voir comment ce crédit se calcule concrètement, avec des exemples chiffrés (revenu locatif, salaire, dividende) ? Consulte notre guide Revenus de source étrangère : comment calculer ton crédit pour impôt étranger.
🇫🇷 Canada — France : la convention en détail
La convention fiscale entre le Canada et la France (signée en 1975 et modifiée par des protocoles en 1987, 1995 et 2010) est l'une des plus complètes et des plus utilisées par les immigrants francophones.
| Type de revenu | Imposable en France ? | Imposable au Canada ? | Mécanisme d'élimination |
|---|---|---|---|
| Revenus locatifs (immobilier en France) | Oui — dans le pays où se situe le bien | Oui — revenus mondiaux | Crédit pour impôt étranger (T2209) |
| Salaires (emploi exercé en France) | Oui — si exercé physiquement en France | Oui — revenus mondiaux | Crédit pour impôt étranger |
| Pensions de retraite liées à un emploi passé (régime général, complémentaires, fonction publique) | Oui — imposables uniquement en France (art. 18 de la convention) | Déclarées au Canada, puis déduites du revenu imposable (ligne 25600 au fédéral, déduction équivalente dans la TP-1) | Exemption : aucun impôt canadien sur cette pension |
| Intérêts (Livret A, PEL, assurance-vie) | Exonérés en France (Livret A) mais imposables au Canada | Oui — 100 % imposable | Pas de convention utile ici — le Livret A est libre d'impôt en France, mais les intérêts sont imposables au Canada |
| Dividendes de source française | Oui — retenue à la source limitée à 15 % | Oui — revenus mondiaux | Crédit pour impôt étranger |
| Plus-value immobilière (vente en France) | Oui — dans le pays du bien | Oui — gain en capital | Crédit pour impôt étranger |
| Assurance-vie française (gains annuels) | Non imposables en France tant que non rachetés (selon l'ancienneté) | Oui — gains annuels imposables au Canada même si non retirés | Déclaration annuelle obligatoire au Canada |
Source : Convention fiscale Canada-France — Ministère des Finances du Canada
🇧🇪 Canada — Belgique
| Type de revenu | Règle applicable |
|---|---|
| Revenus locatifs (bien en Belgique) | Imposables en Belgique — crédit pour impôt étranger au Canada |
| Pensions belges | Pensions légales (sécurité sociale) : imposables uniquement en Belgique — déclarées puis déduites au Canada (ligne 25600). Pensions complémentaires liées à un emploi passé : imposables en Belgique et au Canada — crédit au Canada |
| Intérêts de source belge | Retenue à la source limitée à 10 % — crédit au Canada |
| Dividendes de source belge | Retenue à la source limitée à 15 % — crédit au Canada |
| Plus-value immobilière en Belgique | Imposable en Belgique — crédit au Canada |
Source : Convention fiscale Canada-Belgique
🇨🇭 Canada — Suisse
| Type de revenu | Règle applicable |
|---|---|
| Revenus locatifs (bien en Suisse) | Imposables en Suisse — crédit pour impôt étranger au Canada |
| Pensions suisses (AVS, LPP) | Imposables au Canada — retenue suisse limitée à 15 % |
| Pilier 3a (retrait) | Imposable en Suisse (retenue) et au Canada — crédit pour impôt étranger |
| Impôt anticipé suisse (dividendes) | 35 % retenu en Suisse : réclame le remboursement de 20 % à l'Administration fédérale des contributions — seuls les 15 % prévus par la convention donnent droit au crédit pour impôt étranger au Canada |
Source : Convention fiscale Canada-Suisse
🌍 Canada — Pays d'Afrique francophone
Le Canada a signé des conventions fiscales avec plusieurs pays africains, mais pas tous. Voici la situation par pays :
| Pays | Convention en vigueur ? | Particularités |
|---|---|---|
| Sénégal | Oui (signée en 2001) | Retenue sénégalaise maximale : dividendes 16 %, intérêts 16 % (20 % sur les bons de caisse), redevances 15 % |
| Côte d'Ivoire | Oui (1983) | Dividendes : 15 % (18 % dans certains cas), intérêts : 15 %, redevances : 10 % |
| Cameroun | Oui (1982) | Convention ancienne — taux de retenue variables |
| Tunisie | Oui (1982) | Dividendes : 15 %, intérêts : 15 % |
| Maroc | Oui (1975) | Dividendes : 15 %, intérêts : 15 % ; pensions : imposables au Canada, mais le Maroc peut aussi les imposer (crédit pour impôt étranger au Canada) |
| Algérie | Oui (1999) | Dividendes : 15 %, intérêts : 15 % |
| République du Congo | Non | Risque élevé de double imposition — crédit unilatéral possible |
| RDC (Congo-Kinshasa) | Non | Même situation — pas de convention |
| Madagascar | Non | Pas de convention |
| Gabon | Oui (2002) | Dividendes : 15 %, intérêts : 10 %, redevances : 10 % |
| Guinée | Non | Pas de convention |
| Haïti | Non | Pas de convention |
Source : Canada.ca — Liste des conventions fiscales en vigueur
📄 Les formulaires à connaître
Formulaire T2209 — Crédits fédéraux pour impôt étranger : Permet de réclamer un crédit d'impôt au fédéral pour l'impôt payé dans un autre pays. Tu dois l'annexer à ta déclaration de revenus.
Formulaire T1135 — Bilan de vérification du revenu étranger : Obligatoire si tu possèdes des biens étrangers dont le coût total dépasse 100 000 $ CAD à n'importe quel moment de l'année. Une production en retard coûte 25 $ par jour, jusqu'à 2 500 $ par déclaration ; une omission volontaire ou par faute lourde peut coûter 500 $ par mois (jusqu'à 12 000 $), puis une pénalité supplémentaire de 5 % du coût des biens non déclarés.
Au Québec — Formulaire TP-772 : Équivalent provincial du T2209 pour réclamer le crédit provincial pour impôt étranger.
Dans les autres provinces et les territoires — Formulaire T2036 : Pas de déclaration provinciale séparée. Si le crédit fédéral ne couvre pas tout l'impôt étranger payé sur un revenu non tiré d'une entreprise (loyers, intérêts, dividendes, pensions), le solde peut être réclamé comme crédit provincial ou territorial pour impôt étranger, directement dans ta déclaration T1.
Source : ARC — Formulaire T2209 · ARC — Formulaire T1135
👨💼 Quand consulter un professionnel ?
La fiscalité internationale est l'un des domaines les plus complexes du droit fiscal. Voici quand faire appel à un professionnel :
Pour ta déclaration annuelle avec revenus étrangers : Un CPA comme ceux du cabinet MGPLP peut s'assurer que tes formulaires T2209 et T1135 sont correctement remplis et que tes crédits pour impôt étranger sont maximisés.
Pour une optimisation France-Canada approfondie : Le cabinet MSGL (Thomas Magre, fiscaliste CPA) est spécialisé en fiscalité transfrontalière France-Canada. Il peut analyser ta situation globale et t'aider à prendre les meilleures décisions : quand liquider tes placements français, comment structurer tes revenus locatifs, et comment optimiser ton départ fiscal de France.
❓ FAQ — Double imposition au Canada
En principe, non — si ton pays d'origine a une convention fiscale avec le Canada. La convention prévoit des mécanismes (crédit pour impôt étranger, exemption) pour éviter la double imposition. Mais tu dois réclamer activement ces crédits dans ta déclaration.
Non. Le Livret A est exonéré en France, mais les intérêts sont imposables au Canada. Le Canada ne reconnaît pas les exonérations fiscales accordées par d'autres pays sur les revenus de placement.
Seulement si le coût total (et non la valeur marchande) de tes biens étrangers déterminés — comptes bancaires, placements, immeubles locatifs, assurance-vie placement, etc. — dépasse 100 000 $ CAD à n'importe quel moment de l'année. Un logement ou une maison de vacances que tu utilises toi-même ne compte pas, et l'année de ton arrivée au Canada est exemptée. En dessous de ce seuil, le T1135 n'est pas requis — mais tu dois quand même déclarer les revenus de ces biens.
Tu risques effectivement de payer de l'impôt dans les deux pays. Le Canada offre un crédit unilatéral pour impôt étranger (T2209), mais il ne couvre pas toujours la totalité de l'impôt payé à l'étranger. Consulte un fiscaliste pour minimiser l'impact.
Cela dépend des lois de ton pays d'origine. En France, une fois que tu as établi ta résidence fiscale au Canada et que tu n'es plus résident fiscal français, la France ne t'impose que sur tes revenus de source française (loyers, certaines pensions, etc.). Un départ fiscal bien planifié est essentiel.
L'année de la vente. Le gain en capital est imposable au Canada (50 % du gain est inclus dans ton revenu). Pour un bien que tu possédais déjà à ton arrivée, seul le gain réalisé depuis ton arrivée compte : la loi te considère comme l'ayant acquis à sa juste valeur marchande le jour où tu es devenu résident (garde une évaluation à cette date). Si tu as aussi payé un impôt sur la plus-value dans le pays où se situe le bien, tu peux réclamer un crédit pour impôt étranger.
📚 Sources officielles
- Canada.ca — Conventions fiscales en vigueur
- Convention fiscale Canada-France
- Convention fiscale Canada-Belgique
- Convention fiscale Canada-Suisse
- ARC — Formulaire T2209
- ARC — Formulaire T2036, Crédit provincial ou territorial pour impôt étranger
- ARC — Formulaire T1135
- MGPLP — Cabinet comptable
- MSGL — Fiscaliste France-Canada