

Le guide pour les immigrés francophones au Canada
Le guide pour les immigrés francophones au Canada
Stratégie amortissement prolongé + épargne : est-ce vraiment avantageux ? (2026)
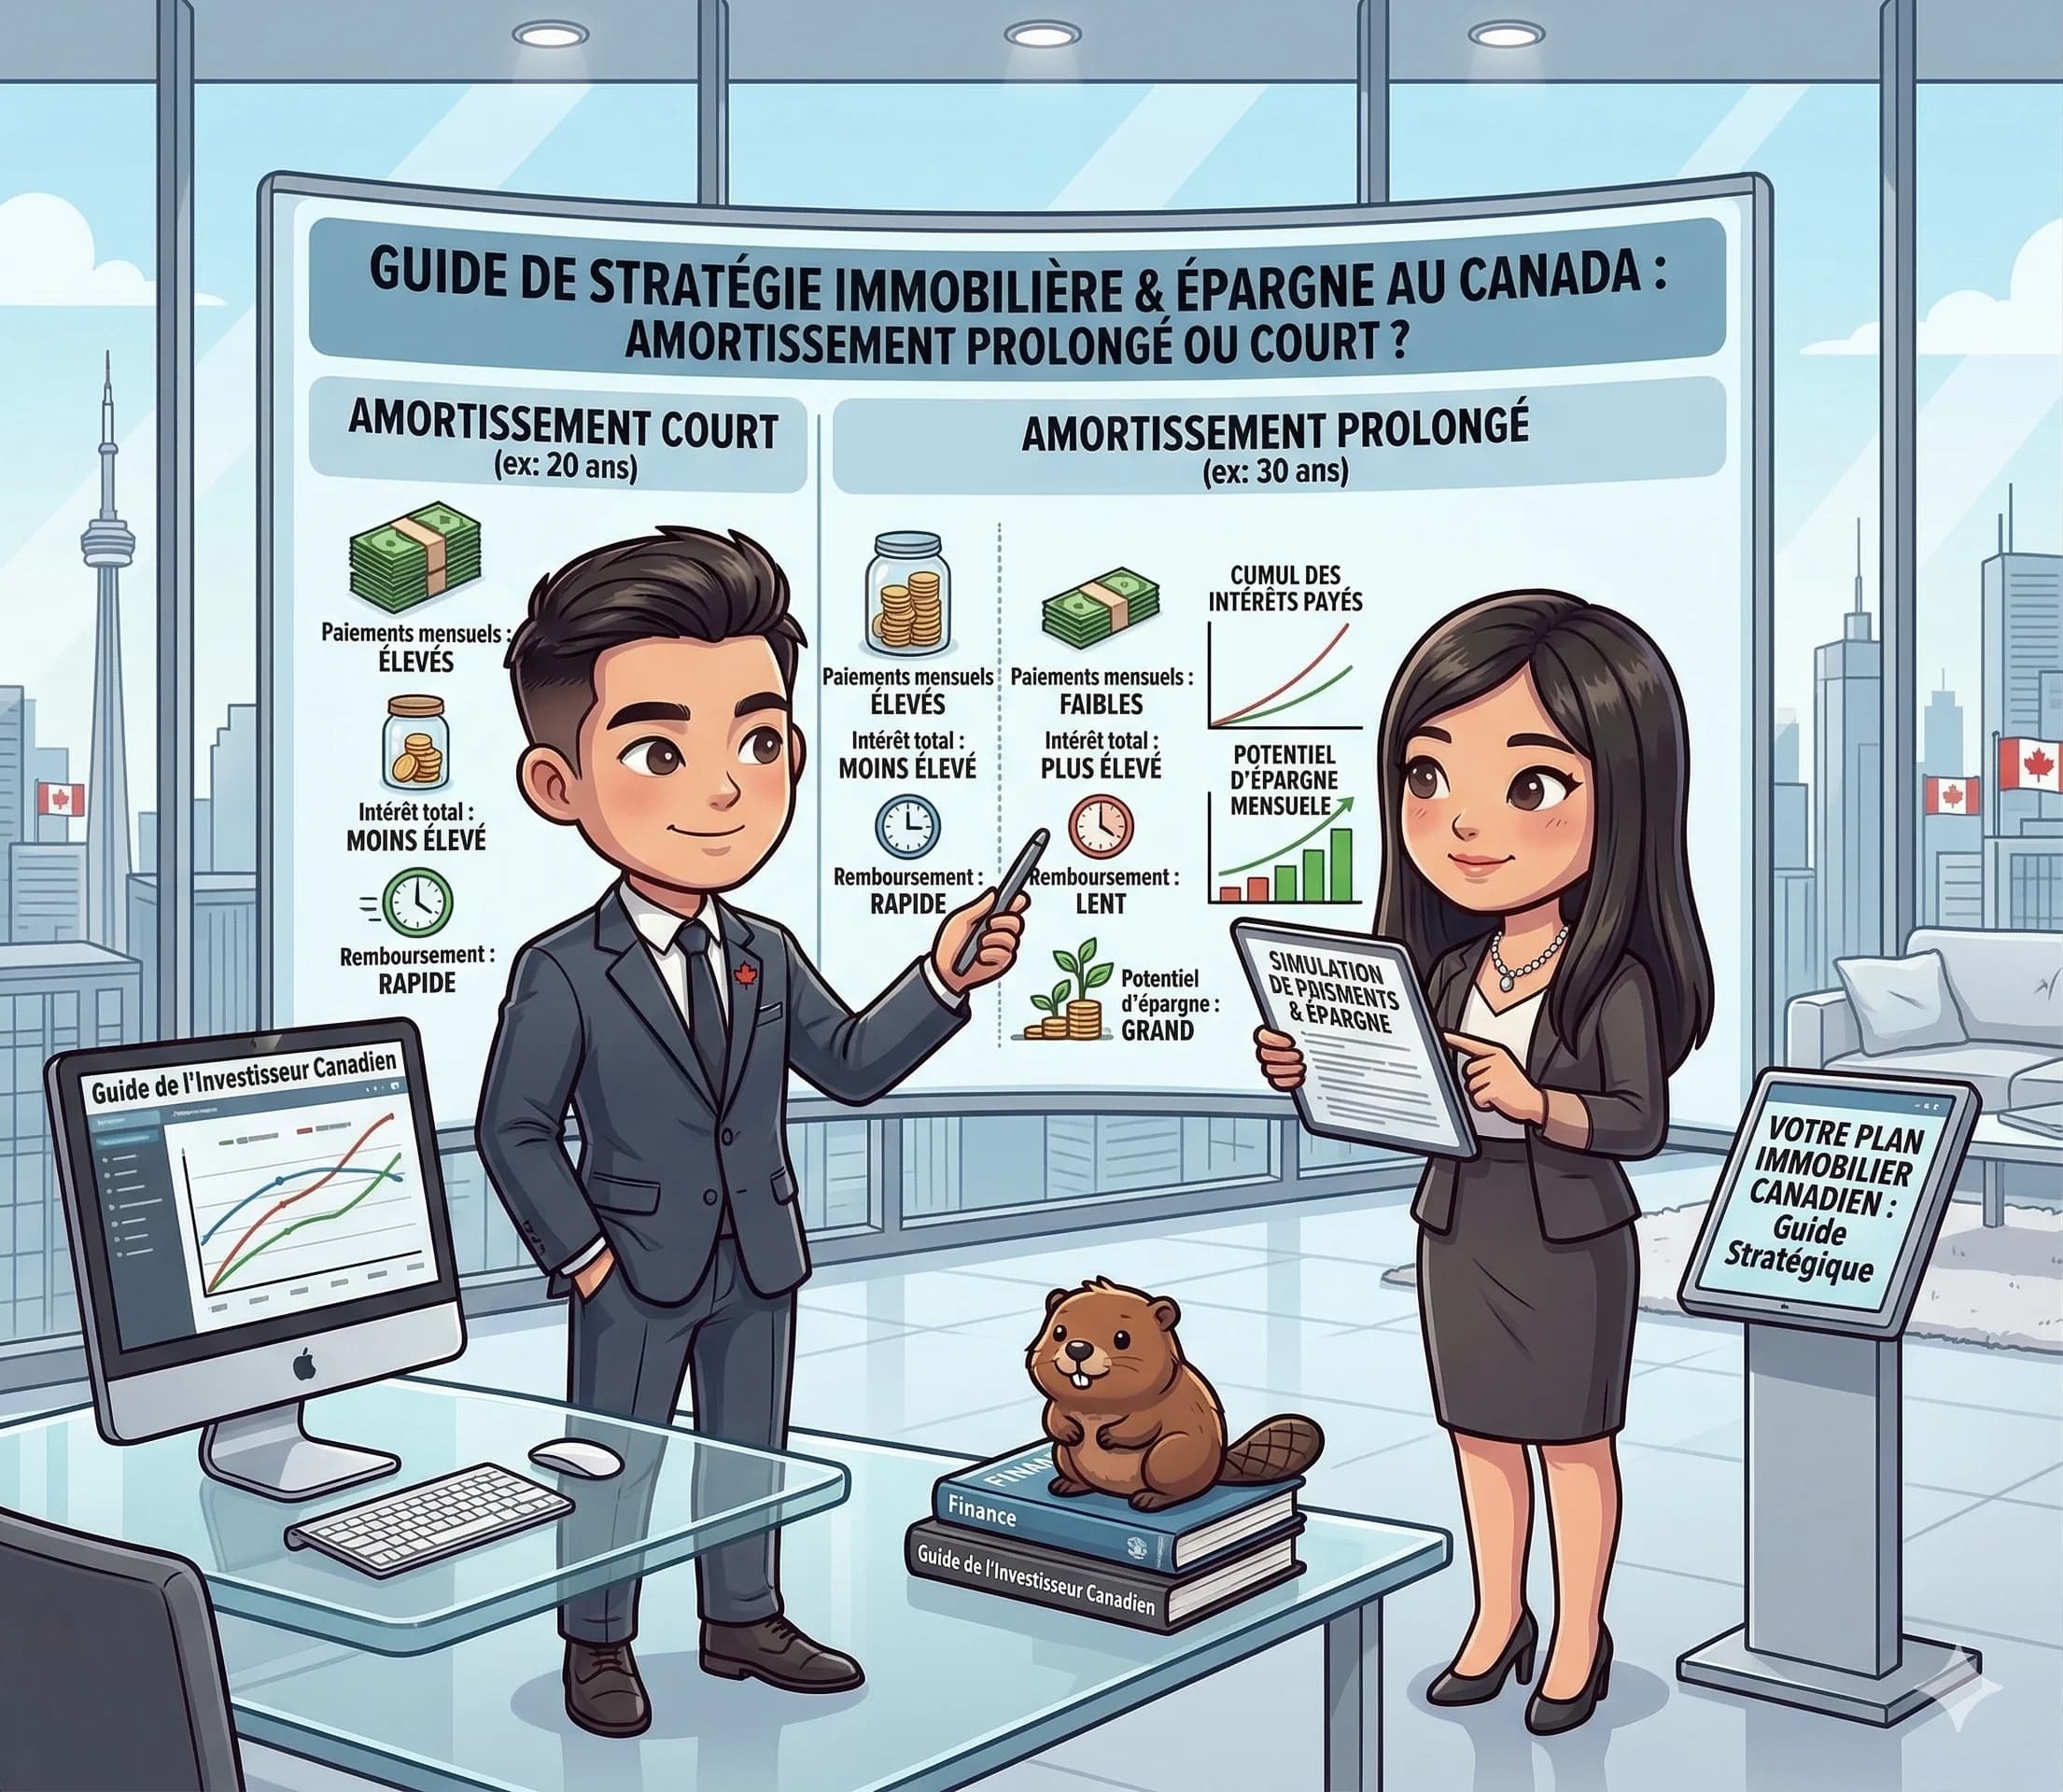
Renouvellement hypothécaire : faut-il prolonger l'amortissement et investir la différence ? Guide complet avec les 3 facteurs clés pour décider.
Renouvellement hypothécaire : faut-il prolonger l'amortissement et investir la différence ? Guide complet avec les 3 facteurs clés pour décider.
Points clés abordés
- 📐 Comment fonctionne la stratégie ?
- 📊 Scénario chiffré
- ⚠️ Ce n'est pas toujours avantageux
- 📉 Risques à connaître
- 🧰 Où investir la différence ?
- 🎯 Pour qui cette stratégie est-elle adaptée ?
- 💡 Conseils pratiques
- Questions fréquentes
Tu viens de recevoir l'avis de renouvellement de ton prêt hypothécaire et tu t'apprêtes à faire face à une hausse importante de tes paiements ? Tu n'es pas seul. Selon la Banque du Canada, environ 60 % des prêts hypothécaires canadiens doivent être renouvelés en 2025-2026, et environ 60 % de ces emprunteurs verront leurs paiements augmenter — de 15 à 20 % en moyenne pour ceux qui avaient un taux fixe de 5 ans.
Face à ce « choc de paiement », une stratégie existe : prolonger ton amortissement au renouvellement pour réduire tes versements, et investir automatiquement la différence dans un compte d'épargne à rendement composé. Est-ce vraiment rentable ? Réponse courte : seulement si ton placement rapporte plus que ton taux hypothécaire, une fois l'impôt et les frais payés. Dans notre exemple, avec un rendement net de 7 % et exactement le même montant sorti de ta poche chaque mois, l'avantage est d'environ 47 700 $ après 25 ans, à condition de placer réellement chaque dollar économisé. Avec un rendement de 3 %, la même stratégie ferait perdre environ 27 800 $. Découvre dans ce guide comment cette stratégie fonctionne, quand elle est avantageuse, et où investir la différence.
📐 Comment fonctionne la stratégie ?
Le principe se déroule en 3 étapes :
Étape 1 — Au renouvellement, tu prolonges ton amortissement
Au lieu de garder l'amortissement restant (ex : 20 ans), tu le rallonges à 25 ans. Tes paiements baissent.
Étape 2 — Tu investis la différence automatiquement
L'écart entre ton ancien paiement et ton nouveau paiement réduit est versé automatiquement dans un compte d'épargne ou un placement (ex : CELI, fonds distincts, ou fonds communs de placement).
Étape 3 — Tu laisses le rendement composé travailler
Grâce à la puissance des intérêts composés, cette épargne régulière croît de manière exponentielle au fil du temps. L'objectif : que ton placement rapporte davantage, net d'impôt et de frais, que le taux d'intérêt de ton prêt hypothécaire.
📊 Scénario chiffré
Pourquoi ne pas soustraire les 55 700 $ d'intérêts supplémentaires ? Parce qu'ils sont déjà comptés : ce sont eux qui obligent B à payer 1 994 $ par mois pendant 5 années de plus, pendant que A place cet argent. Les soustraire une deuxième fois fausserait le résultat. Pour la même raison, il faut toujours comparer à sortie de fonds égale : si B place la différence, A doit pouvoir placer, une fois son prêt remboursé, ce que B continue de verser au prêteur.
Hypothèses du calcul : rendement constant de 7 % par année et taux hypothécaire stable pendant 25 ans. En réalité, les marchés fluctuent et ton taux sera renégocié à chaque renouvellement. Les paiements sont calculés avec un intérêt composé deux fois par année, comme dans le modèle de contrat hypothécaire à taux fixe de l'ACFC, et tu peux les vérifier avec la calculatrice hypothécaire de l'ACFC. Les dépôts sont placés à la fin de chaque mois.
⚠️ Ce n'est pas toujours avantageux
Pourquoi ? Rembourser ton prêt, c'est comme faire un placement garanti qui rapporte exactement ton taux hypothécaire : chaque dollar remboursé cesse de te coûter 4,79 % d'intérêt. Allonger l'amortissement revient à laisser cet argent dans le prêt pour le placer ailleurs. Ça vaut la peine seulement si « ailleurs » rapporte davantage, une fois l'impôt et les frais payés. Dans un CELI, les revenus sont généralement libres d'impôt, même au retrait (ARC). Dans un compte non enregistré, l'impôt réduit ton rendement net.
Dans l'exemple d'Ahmed et Fatima (même sortie de fonds chaque mois, résultat après 25 ans), voici l'avantage du scénario B selon le rendement net obtenu :
- 7 % : +47 700 $
- 6 % : +23 100 $
- 5 % (par exemple 7 % moins 2 % de frais de gestion) : +2 800 $
- 4,5 % : −6 000 $
- 3 % (un CPG, par exemple) : −27 800 $
Le point mort se situe à environ 4,85 % par année : c'est le taux hypothécaire de 4,79 % converti en rendement annuel, puisque l'intérêt du prêt est composé deux fois par année. Sous ce seuil, garder l'amortissement le plus court est plus payant.
Trois facteurs déterminent si la stratégie vaut le coup dans ton cas :
-
Ton taux hypothécaire. C'est la barre à franchir : plus il est élevé, plus ton placement doit rapporter pour que la stratégie soit gagnante. Au-delà de 6 %, la barre est haute.
-
Le rendement net de ton épargne. Un CPG à 3 % ne suffira pas face à un taux hypothécaire de 4,79 %. Des FNB diversifiés peuvent viser davantage à long terme, mais leur rendement n'est pas garanti, et les frais et l'impôt le réduisent directement.
-
La durée. Plus la période est longue, plus les intérêts composés amplifient l'écart, dans un sens comme dans l'autre. En dessous de 10 ans, l'effet est marginal.
📉 Risques à connaître
Risque de marché. Si tu investis dans des fonds ou des FNB, la valeur de tes placements peut baisser temporairement. Pendant un krach boursier, ton épargne investie peut perdre 20-30 % de sa valeur à court terme, même si historiquement les marchés récupèrent sur 10-15 ans.
Risque de discipline. La stratégie ne fonctionne que si tu investis réellement la différence chaque mois, sans exception. Si tu dépenses la différence au lieu de l'investir, tu paies simplement plus d'intérêts sans aucun bénéfice.
Coût total de la dette. En prolongeant l'amortissement, tu paies ta maison plus longtemps. Si tu ne maintiens pas l'investissement de la différence pendant toute la durée, tu auras payé plus d'intérêts pour rien.
Impact sur le ratio d'endettement. Un amortissement plus long peut sembler favorable sur le court terme, mais certaines institutions prennent en compte le solde restant pour évaluer ta capacité d'emprunt future.
🧰 Où investir la différence ?
Le choix du véhicule d'investissement est crucial. Voici les options les plus pertinentes pour un nouvel arrivant :
-
CELI — Croissance 100 % libre d'impôt. C'est le premier choix si tu as des droits de cotisation disponibles.
-
REER — Déduction fiscale immédiate. Idéal si tu es dans une tranche d'imposition élevée.
-
Fonds distincts — Garantie sur le capital (75-100 %) et versement rapide au décès, sans passer par la succession. Si tu veux protéger ta famille, c'est une option solide.
-
CPG — Capital garanti à 100 %, aucun risque de perte. Rendement autour de 3-4,5 % en 2026. Pour ceux qui veulent zéro risque.
-
Compte d'épargne à intérêt élevé — Liquidité totale, aucun risque. Rendement de 2,5-4 %. Pour garder l'argent accessible à tout moment.
Le combo CELI + fonds distincts est particulièrement intéressant pour les nouveaux arrivants : tu cumules la croissance libre d'impôt du CELI avec la protection successorale des fonds distincts.
🎯 Pour qui cette stratégie est-elle adaptée ?
Cette stratégie est faite pour toi si tu as un revenu stable, une discipline d'épargne automatisée, un horizon de placement de 10 ans ou plus, une tolérance au risque modérée, et un taux hypothécaire inférieur à 5,5 %.
Elle n'est pas faite pour toi si tu as un revenu instable, une tendance à dépenser les surplus, un besoin de liquidités à court terme, ou un taux hypothécaire élevé (> 6 %) qui rend le surcoût d'intérêts difficile à rattraper.
💡 Conseils pratiques
-
Automatise le virement. Configure un prélèvement automatique le jour même du paiement hypothécaire. La différence doit partir vers ton compte d'investissement sans intervention manuelle.
-
Choisis le bon véhicule dès le départ. Ne laisse pas la différence dormir dans un compte chèques. Chaque mois sans investissement est un mois de rendement composé perdu.
-
Réévalue à chaque renouvellement. À chaque terme (5 ans), recalcule si la stratégie reste avantageuse avec les nouveaux taux. Si les taux ont fortement monté, il peut être préférable de revenir à un amortissement plus court.
-
Ne touche pas à l'épargne accumulée. L'intérêt composé a besoin de temps pour produire ses effets. Retirer l'épargne avant 10-15 ans annule une grande partie du bénéfice.
Sources : Banque du Canada — Note analytique 2025-21 · ACFC — Convention de crédit pour un prêt à taux d'intérêt fixe (hypothèque) · Loi sur l'intérêt, art. 6 · ARC — Qu'est-ce qu'un CELI
Questions fréquentes
Il n'y a pas de pénalité de remboursement anticipé à l'échéance de ton terme, et c'est le bon moment pour revoir le type de taux et la fréquence de paiement. Allonger l'amortissement n'est toutefois pas automatique : ton prêteur doit l'accepter, il le traite souvent comme un refinancement (nouvelle qualification, parfois des frais), et un prêt assuré ne peut généralement pas dépasser l'amortissement prévu à l'origine. Si tu changes de prêteur en allongeant l'amortissement, tu perds aussi la dispense du test de résistance. Vérifie ces conditions plusieurs mois avant l'échéance.
Les marchés boursiers connaissent régulièrement des corrections. Historiquement, le rendement moyen annualisé d'un portefeuille diversifié (60 % actions / 40 % obligations) au Canada se situe autour de 6-7 % sur 20-25 ans, malgré les périodes de baisse. L'important est de maintenir ta stratégie et de ne pas retirer en période de creux.
Oui, mais avec un risque additionnel. Si ton taux variable monte, tes paiements augmentent et la différence investissable diminue. Si tu optes pour un taux variable, assure-toi d'avoir une marge de manœuvre dans ton budget.
Ça dépend du véhicule. Dans un CELI, les gains sont 100 % libres d'impôt. Dans un REER, les gains sont reportés (imposés au retrait). Dans un compte non enregistré, les gains en capital sont imposés à 50 % du taux marginal et les dividendes canadiens bénéficient du crédit pour dividendes.