

Le guide pour les immigrés francophones au Canada
Le guide pour les immigrés francophones au Canada
Rembourser son hypothèque ou investir ? La vraie grille d'analyse (2026)
Au Canada, les intérêts hypothécaires sur la résidence ne sont pas déductibles : rembourser produit donc un rendement garanti NET d'impôt. Comparer ça à un rendement boursier espéré, c'est comparer une certitude à une probabilité.
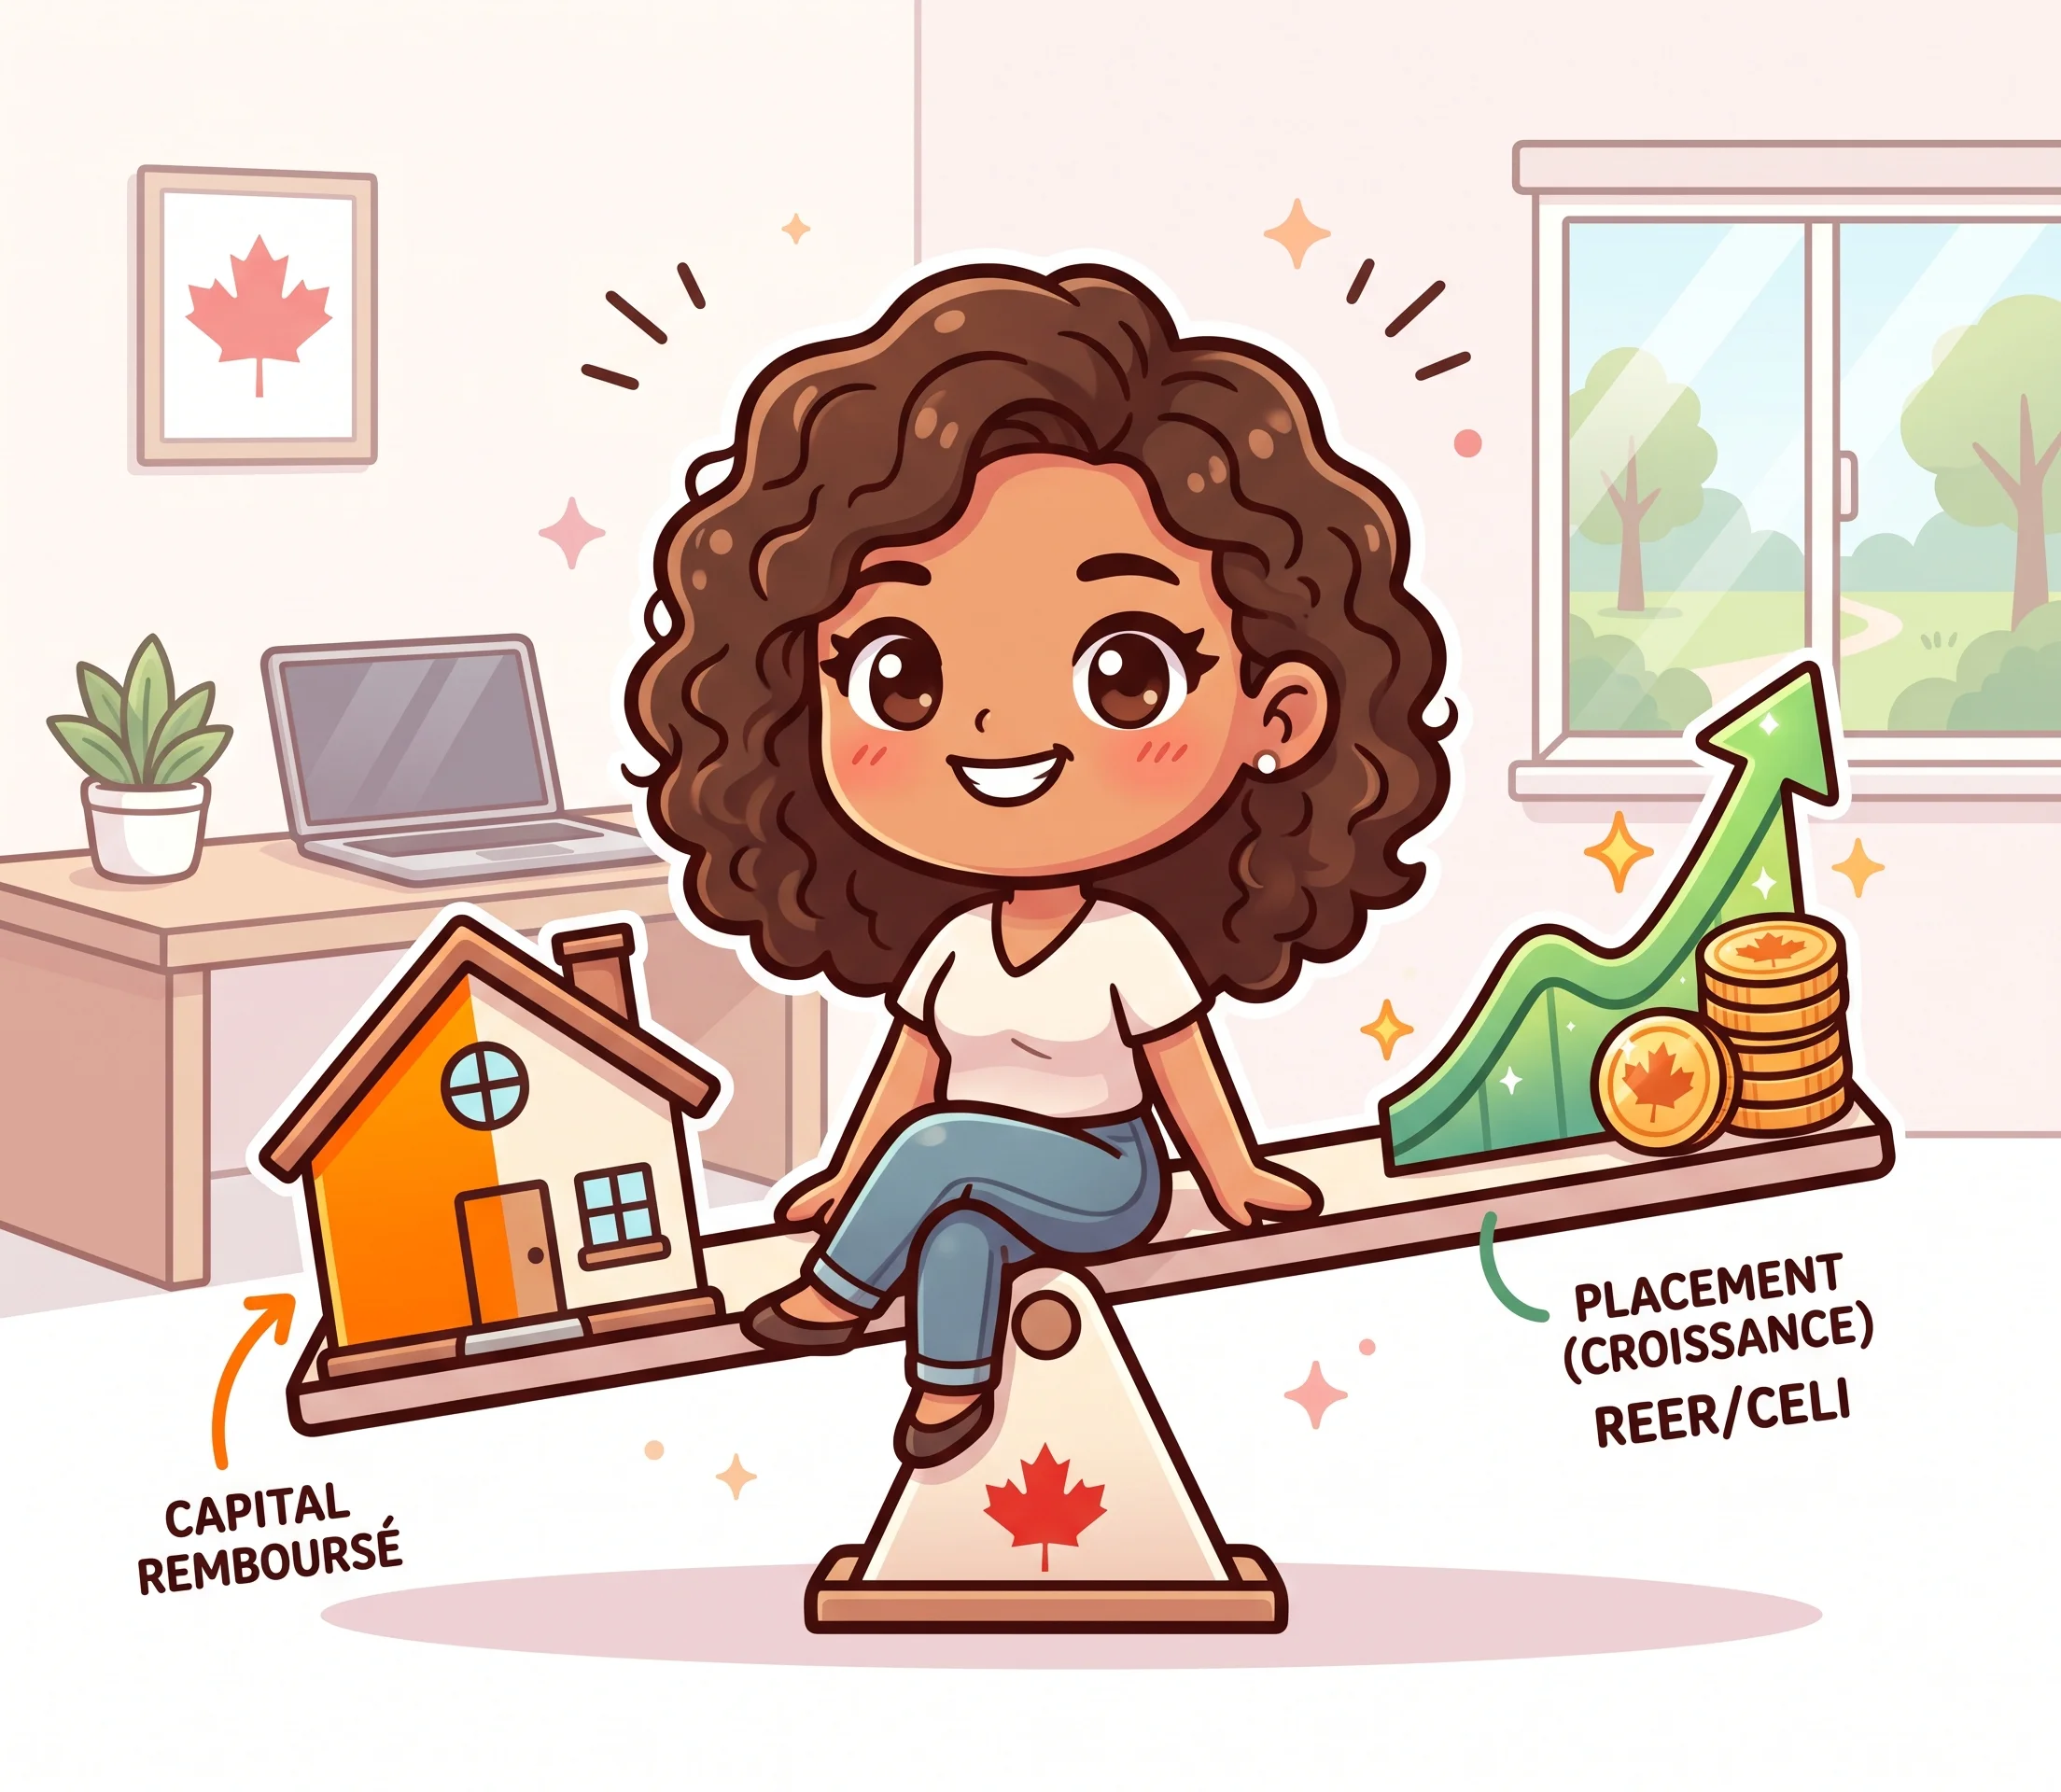
Au Canada, les intérêts hypothécaires sur la résidence ne sont pas déductibles : rembourser produit donc un rendement garanti NET d'impôt. Comparer ça à un rendement boursier espéré, c'est comparer une certitude à une probabilité.
Points clés abordés
- 🧮 L'arithmétique de base (et sa limite)
- 🎯 L'ordre de priorité qui fait consensus
- 📊 Les facteurs qui font pencher la balance
- 🔀 Rembourser, investir, ou les deux : qui décide ?
- 🏠 Le cas particulier de l'hypothèque déductible
- ❓ FAQ — Rembourser ou investir
- 📚 Sources officielles
Tu as un montant disponible — un boni, un remboursement d'impôt, une capacité d'épargne mensuelle. Deux options : accélérer le remboursement de ton hypothèque ou investir.
La question revient sans arrêt, et la réponse habituelle — « compare le taux hypothécaire au rendement espéré » — est incomplète. Elle ignore la fiscalité, le risque, et surtout le fait que tu n'es pas un tableur.
Ce guide te donne la vraie grille d'analyse, dans le bon ordre.
🧮 L'arithmétique de base (et sa limite)
Le raisonnement classique :
- Rembourser l'hypothèque te procure un rendement garanti et sans risque égal à ton taux d'intérêt.
- Investir te procure un rendement espéré mais incertain.
Si ton taux hypothécaire est de 5 % et que tu espères 7 % en placements, l'écart de deux points penche vers l'investissement. Mais il faut deux corrections avant de conclure.
Correction 1 : la fiscalité change les deux côtés
Au Canada, les intérêts hypothécaires sur ta résidence principale ne sont pas déductibles. C'est une différence majeure avec les États-Unis, et une surprise pour beaucoup de nouveaux arrivants.
Conséquence : rembourser ton hypothèque produit un rendement net d'impôt. Pour l'égaler avec un placement imposable, il te faut un rendement brut nettement supérieur.
Du côté du placement, tout dépend du compte :
| Véhicule | Rendement | Effet fiscal |
|---|---|---|
| Remboursement hypothécaire | Garanti = taux du prêt | Net d'impôt |
| CELI | Incertain | Net d'impôt |
| REER | Incertain | Déduction immédiate, imposé au retrait |
| Non enregistré | Incertain | Imposable annuellement |
Correction 2 : le risque de séquence
Le rendement moyen d'un portefeuille sur 25 ans n'est pas ce que tu obtiens. Tu obtiens la séquence réelle des rendements, et elle peut commencer par plusieurs mauvaises années. Un remboursement d'hypothèque, lui, produit exactement l'effet annoncé, chaque mois, sans exception.
🎯 L'ordre de priorité qui fait consensus
Avant même de poser la question hypothèque vs placements, il y a des étapes qui les dominent toutes les deux.
1. Les dettes à taux élevé. Carte de crédit, prêt personnel à taux élevé, financement de détail. Rien ne rivalise avec l'élimination d'un intérêt à deux chiffres élevés.
2. Le fonds d'urgence. Sans lui, le moindre imprévu te renvoie à la carte de crédit — ou t'oblige à refinancer dans l'urgence.
3. Le REER si ton employeur cotise. Un régime avec cotisation de contrepartie de l'employeur est un rendement immédiat garanti sur la portion versée. Ne pas le capter revient à refuser une partie de sa rémunération.
4. Le CELIAPP si tu vises une première propriété. Déduction à l'entrée et retrait libre d'impôt : c'est le seul véhicule qui combine les deux.
5. Ensuite seulement : hypothèque vs REER/CELI.
📊 Les facteurs qui font pencher la balance
Vers le remboursement de l'hypothèque
- Ton taux est élevé, ou tu approches d'un renouvellement à un taux supérieur.
- Ton profil de risque est prudent — tu dormirais mal avec un portefeuille volatil.
- Tu es proche de la retraite et tu veux réduire tes charges fixes.
- Ton revenu est instable : moins de dette fixe, c'est moins de vulnérabilité.
- Tu n'as pas de discipline d'investissement : le remboursement est automatique, l'investissement demande de la constance.
Vers l'investissement
- Ton taux hypothécaire est bas.
- Tu as un taux marginal d'imposition élevé : la déduction REER est alors très rentable.
- Ton horizon est long (20 ans et plus) : le temps atténue le risque de séquence.
- Tes droits REER/CELI inutilisés s'accumulent — même s'ils ne se périment pas, l'abri fiscal a plus de valeur utilisé tôt.
- Tu veux conserver de la liquidité : le capital remboursé sur une hypothèque n'est plus disponible sans emprunter à nouveau.
🔀 Rembourser, investir, ou les deux : qui décide ?
Le débat est presque toujours posé comme un choix binaire, alors que la vraie réponse est « ça dépend » — et pas seulement des chiffres. Oui, il est possible de faire les deux à la fois. Mais rien n'oblige à les combiner : selon ton profil, l'un des deux peut simplement être plus rentable, point final.
C'est là que ça se joue :
- Profil prudent, revenu instable, ou taux hypothécaire élevé : le remboursement pèse plus lourd dans la balance. Une dette qui baisse chaque mois est un résultat garanti, pas une moyenne espérée sur 25 ans.
- Profil audacieux, situation stable, tous les autres critères déjà réglés (dettes à taux élevé éliminées, fonds d'urgence en place, cotisation de contrepartie captée) : rembourser le strict minimum et diriger le surplus vers les placements a tout à y gagner, mathématiquement. Le rendement net d'impôt garanti d'un remboursement anticipé plafonne à ton taux hypothécaire ; un profil qui peut encaisser la volatilité n'a aucune raison de se limiter à ce plafond.
- Entre les deux : répartir capte une partie de chaque avantage, mais c'est un compromis, pas une optimisation.
Le calcul exact — quel scénario rapporte le plus une fois ton taux marginal, ton taux hypothécaire et ton horizon pris en compte — se fait au cas par cas. Le plus simple reste de consulter un professionnel pour chiffrer les deux scénarios plutôt que de trancher à l'intuition.
🏠 Le cas particulier de l'hypothèque déductible
Si une partie de ta propriété génère un revenu (logement loué, bureau à domicile, immeuble à revenus), les intérêts liés à cette portion peuvent devenir déductibles, ce qui change complètement l'équation. Des stratégies structurées existent pour rendre progressivement une dette déductible, mais elles comportent des exigences strictes de traçabilité et des risques réels. Voir notre guide sur l'hypothèque déductible.
❓ FAQ — Rembourser ou investir
Sur une hypothèque fermée, tu disposes de privilèges de remboursement anticipé encadrés : un pourcentage du capital initial par année, versé selon les modalités du contrat. Au-delà, tu déclenches une pénalité. Vérifie aussi si le droit non utilisé se reporte d'une année à l'autre — dans la plupart des contrats, il est perdu.
Augmenter le paiement régulier agit chaque mois et s'inscrit dans la durée ; le versement forfaitaire agit d'un coup et laisse plus de souplesse. Passer à des versements accélérés (aux deux semaines) ajoute l'équivalent d'un paiement mensuel par an sans que le budget le ressente vraiment.
C'est un moment charnière. Si le taux de renouvellement est nettement plus élevé, un versement de capital juste avant le renouvellement réduit le montant refinancé et l'effet du nouveau taux. Voir notre guide sur le renouvellement hypothécaire.
Ça dépend de ton taux marginal aujourd'hui par rapport à celui que tu prévois à la retraite. Taux élevé maintenant → REER avantageux. Taux faible maintenant (première année au Canada, congé, études) → CELI, ou cotiser au REER en reportant la déduction à une meilleure année. Voir notre comparatif REER vs CELI.
C'est une stratégie à effet de levier : elle amplifie les gains et les pertes, et l'intérêt reste dû même si le placement baisse. Elle ne convient qu'à un profil averti, avec une situation financière solide et une tolérance au risque élevée. Ce n'est pas une stratégie de démarrage.
Dans l'ordre : dossier de crédit, fonds d'urgence, protection d'assurance de base, puis arbitrage hypothèque/placements. Voir notre guide des 10 premières étapes financières.
C'est une version spécifique du même arbitrage, avant même l'achat : investie à 7 % sur un horizon long, la liquidité gardée dépasse la prime d'assurance et les intérêts supplémentaires (environ 18 000 $ de plus après 25 ans dans notre exemple), à condition de l'investir réellement. Voir notre guide dédié sur la mise de fonds et l'assurance SCHL.