

Le guide pour les immigrés francophones au Canada
Le guide pour les immigrés francophones au Canada
Rendre son hypothèque déductible d'impôt au Canada (2026)
Les intérêts hypothécaires ne sont pas déductibles au Canada… sauf avec cette stratégie. La manœuvre de Smith expliquée simplement.
Les intérêts hypothécaires ne sont pas déductibles au Canada… sauf avec cette stratégie. La manœuvre de Smith expliquée simplement.
Points clés abordés
- Le principe : pourquoi ça fonctionne
- Prérequis
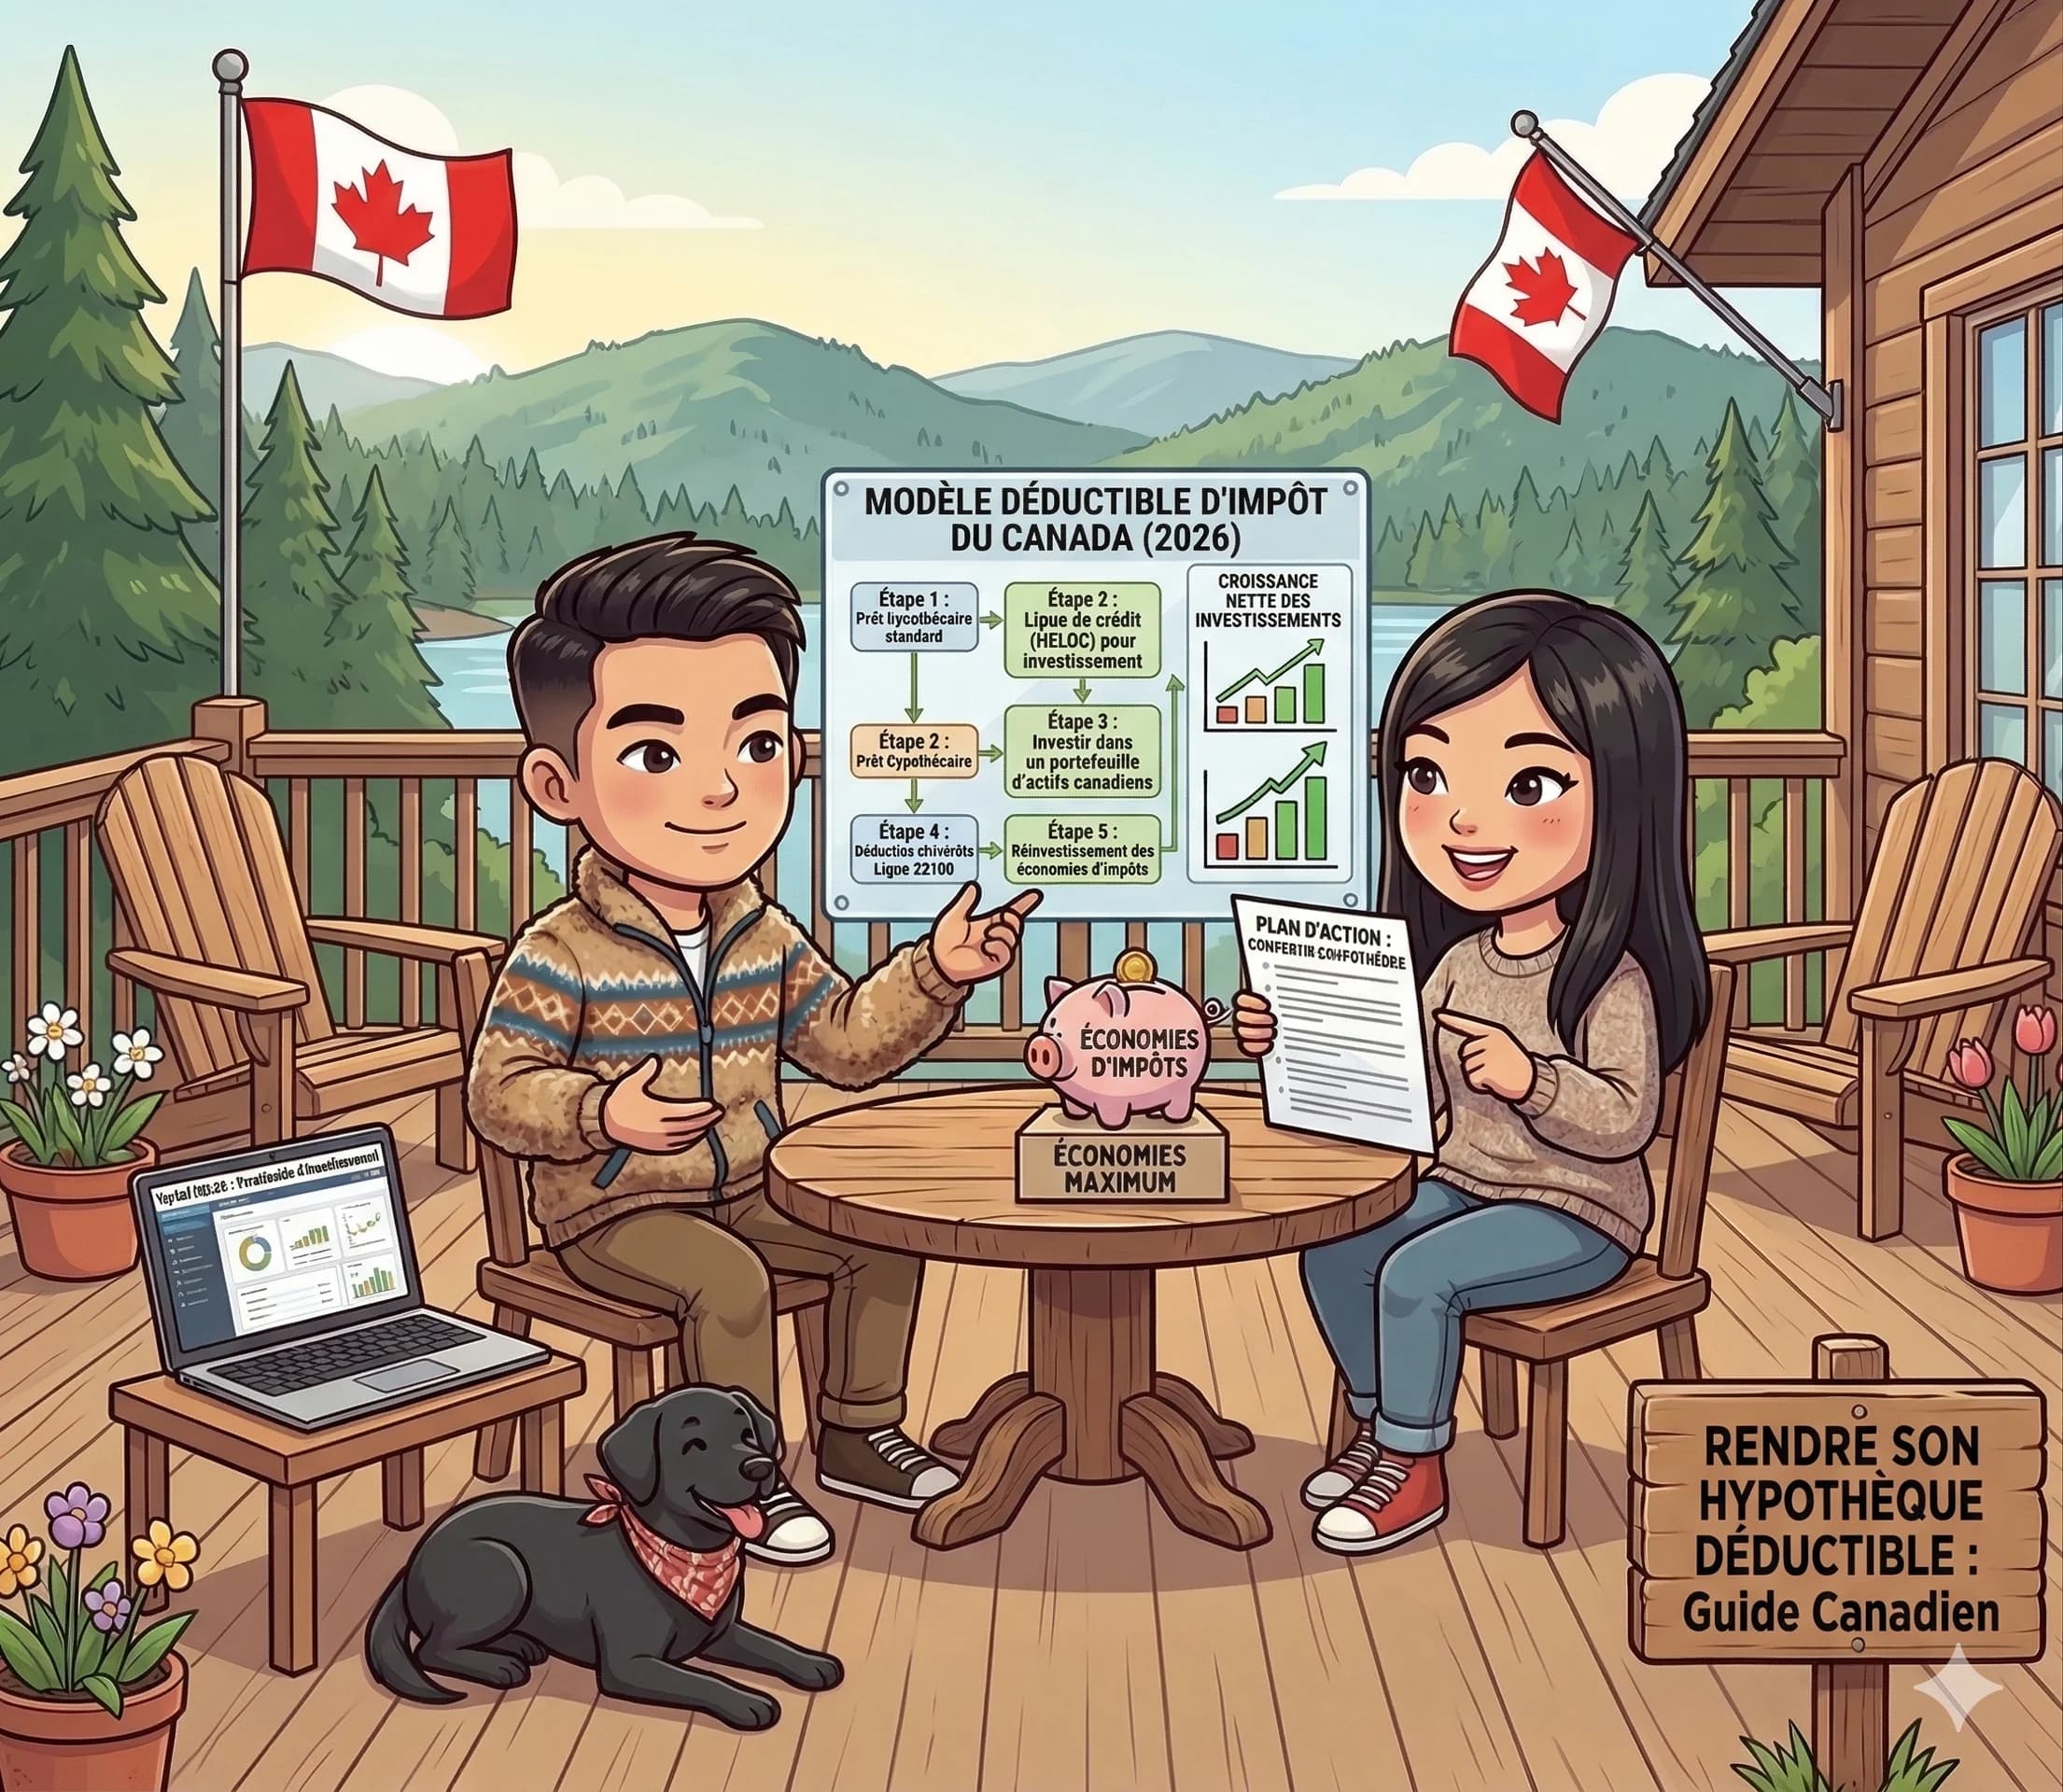
- Comment ça fonctionne étape par étape
- Exemple chiffré simplifié
- Risques et limites
- Québec ou autres provinces : une différence qui compte
- Pour qui cette stratégie est-elle adaptée ?
- Questions fréquentes
- Sources officielles
Si tu viens de France, tu sais peut-être qu'en Europe, les intérêts sur un crédit immobilier ne sont généralement pas déductibles d'impôt (sauf exceptions pour l'investissement locatif). Au Canada, c'est la même chose : les intérêts hypothécaires sur ta résidence principale ne sont pas déductibles.
Mais il existe une stratégie légale, encadrée par la Loi de l'impôt sur le revenu, qui permet de transformer progressivement ta dette hypothécaire non déductible en dette déductible. C'est ce qu'on appelle communément la stratégie de conversion hypothécaire (ou stratégie de déductibilité des intérêts).
Le principe : pourquoi ça fonctionne
Au Canada, l'alinéa 20(1)(c) de la Loi de l'impôt sur le revenu permet de déduire les intérêts payés sur un emprunt lorsque cet emprunt est utilisé pour gagner un revenu de placement ou d'entreprise. Autrement dit :
Hypothèque pour ta maison → Intérêts NON déductibles (usage personnel)
Emprunt pour investir → Intérêts DÉDUCTIBLES (usage productif de revenu)
La stratégie consiste à convertir progressivement ta dette hypothécaire (non déductible) en dette d'investissement (déductible), en utilisant une marge hypothécaire (aussi appelée marge de crédit hypothécaire ou HELOC).
Prérequis
Pour mettre en place cette stratégie, tu as besoin de :
1. Une marge hypothécaire réamorçable : Un produit hypothécaire qui te permet de réemprunter la portion que tu as remboursée. Plusieurs banques canadiennes l'offrent (marge de crédit hypothécaire « tout-en-un » ou équivalent).
2. De l'équité dans ta propriété : Tu dois avoir remboursé suffisamment de ton hypothèque pour avoir accès à une marge. Généralement, il faut au minimum 20-35 % d'équité.
3. De l'impôt à payer : La déduction n'a de valeur que si tu paies de l'impôt. Plus ton taux marginal est élevé, plus la stratégie est avantageuse.
4. Un accompagnement professionnel : Un conseiller financier pour les placements, un fiscaliste pour valider la conformité, et idéalement un courtier hypothécaire pour structurer le produit.
Comment ça fonctionne étape par étape
Au fil des années, ta dette hypothécaire non déductible diminue et est progressivement remplacée par une dette d'investissement déductible. Le coût net de ta dette baisse grâce aux déductions fiscales.
Exemple chiffré simplifié
Note : Cet exemple est très simplifié. En pratique, les montants varient chaque mois et dépendent des taux, des rendements et de ta situation fiscale. C'est pourquoi l'accompagnement professionnel est indispensable.
Risques et limites
Risque de placement : Tu empruntes pour investir. Si tes placements perdent de la valeur, tu dois quand même rembourser la marge. En cas de krach boursier, ta dette reste intacte mais la valeur de tes investissements chute.
Risque de taux d'intérêt : La marge hypothécaire a généralement un taux variable. Si les taux montent, le coût de ta dette augmente — même si tes placements ne performent pas.
Complexité fiscale : L'ARC examine attentivement les déductions d'intérêts. Il faut que le lien entre l'emprunt et l'investissement productif soit clair et documenté. Un compte séparé pour les investissements est essentiel.
Discipline requise : Les fonds empruntés doivent être investis — pas dépensés. Si tu utilises la marge pour acheter une voiture, les intérêts ne seront pas déductibles.
Québec ou autres provinces : une différence qui compte
La déduction des intérêts repose sur la loi fédérale, mais l'impôt provincial suit ses propres règles.
Au Québec, la déduction des frais de placement (dont les intérêts sur un emprunt pour investir) est limitée aux revenus de placement de l'année dans la déclaration provinciale. La partie non déductible n'est pas perdue : elle peut être reportée pour réduire les revenus de placement d'autres années. Au fédéral, la déduction reste entière.
Conséquence : un portefeuille qui génère peu de revenus imposables chaque année (par exemple des FNB axés sur la croissance plutôt que sur les dividendes) donne une économie d'impôt plus faible au Québec que ne le laisse croire l'exemple plus haut. Pour un couple comme Sophie et Karim à Montréal, l'économie annuelle réelle dépend donc aussi de la composition du portefeuille : fais valider le calcul provincial par un fiscaliste.
Hors Québec, l'impôt provincial est calculé sur le même revenu imposable que l'impôt fédéral, dans ta déclaration unique (T1). Les intérêts déductibles au fédéral (ligne 22100) réduisent donc aussi ton impôt provincial, sans limitation provinciale propre aux frais de placement. L'économie dépend alors de ton taux marginal combiné, qui varie selon la province : voir notre guide des paliers d'imposition.
Pour qui cette stratégie est-elle adaptée ?
Cette stratégie de levier hypothécaire est adaptée si tu as un revenu élevé et un taux marginal d'imposition significatif, un horizon d'investissement long terme (10 ans+), une bonne tolérance au risque, de l'équité dans ta propriété (20-35 %+), et la discipline de maintenir la stratégie pendant plusieurs années.
Elle n'est pas adaptée si tu as un revenu faible ou instable, si tu as une faible tolérance au risque, si tu as besoin de liquidités à court terme, ou si tu n'as pas les moyens d'absorber une baisse temporaire de tes placements.
Questions fréquentes
Oui, c'est parfaitement légal. La déduction des intérêts sur un emprunt utilisé pour investir est prévue par la loi (alinéa 20(1)(c) de la LIR). Cependant, la mise en œuvre doit être rigoureuse pour satisfaire les exigences de l'ARC.
Non. Pour que les intérêts soient déductibles, tu dois investir dans un compte non enregistré. Les placements dans un REER ou CELI n'ouvrent pas droit à la déduction d'intérêts car ces comptes bénéficient déjà d'avantages fiscaux.
Ça dépend de la taille de ton hypothèque, de ton taux marginal d'imposition, des taux d'intérêt et des rendements de tes placements. Sur 15-25 ans, l'économie fiscale combinée à la croissance des placements peut représenter des dizaines voire des centaines de milliers de dollars. Mais les résultats ne sont pas garantis.