

Le guide pour les immigrés francophones au Canada
Le guide pour les immigrés francophones au Canada
Le REER de conjoint : l'outil de fractionnement le plus sous-utilisé (2026)
Tu déduis à ton taux fort, ton conjoint s'impose à son taux faible. Simple — sauf la règle des trois ans, qui piège ceux qui l'ignorent. Et non, le fractionnement du revenu de pension ne l'a pas rendu inutile.
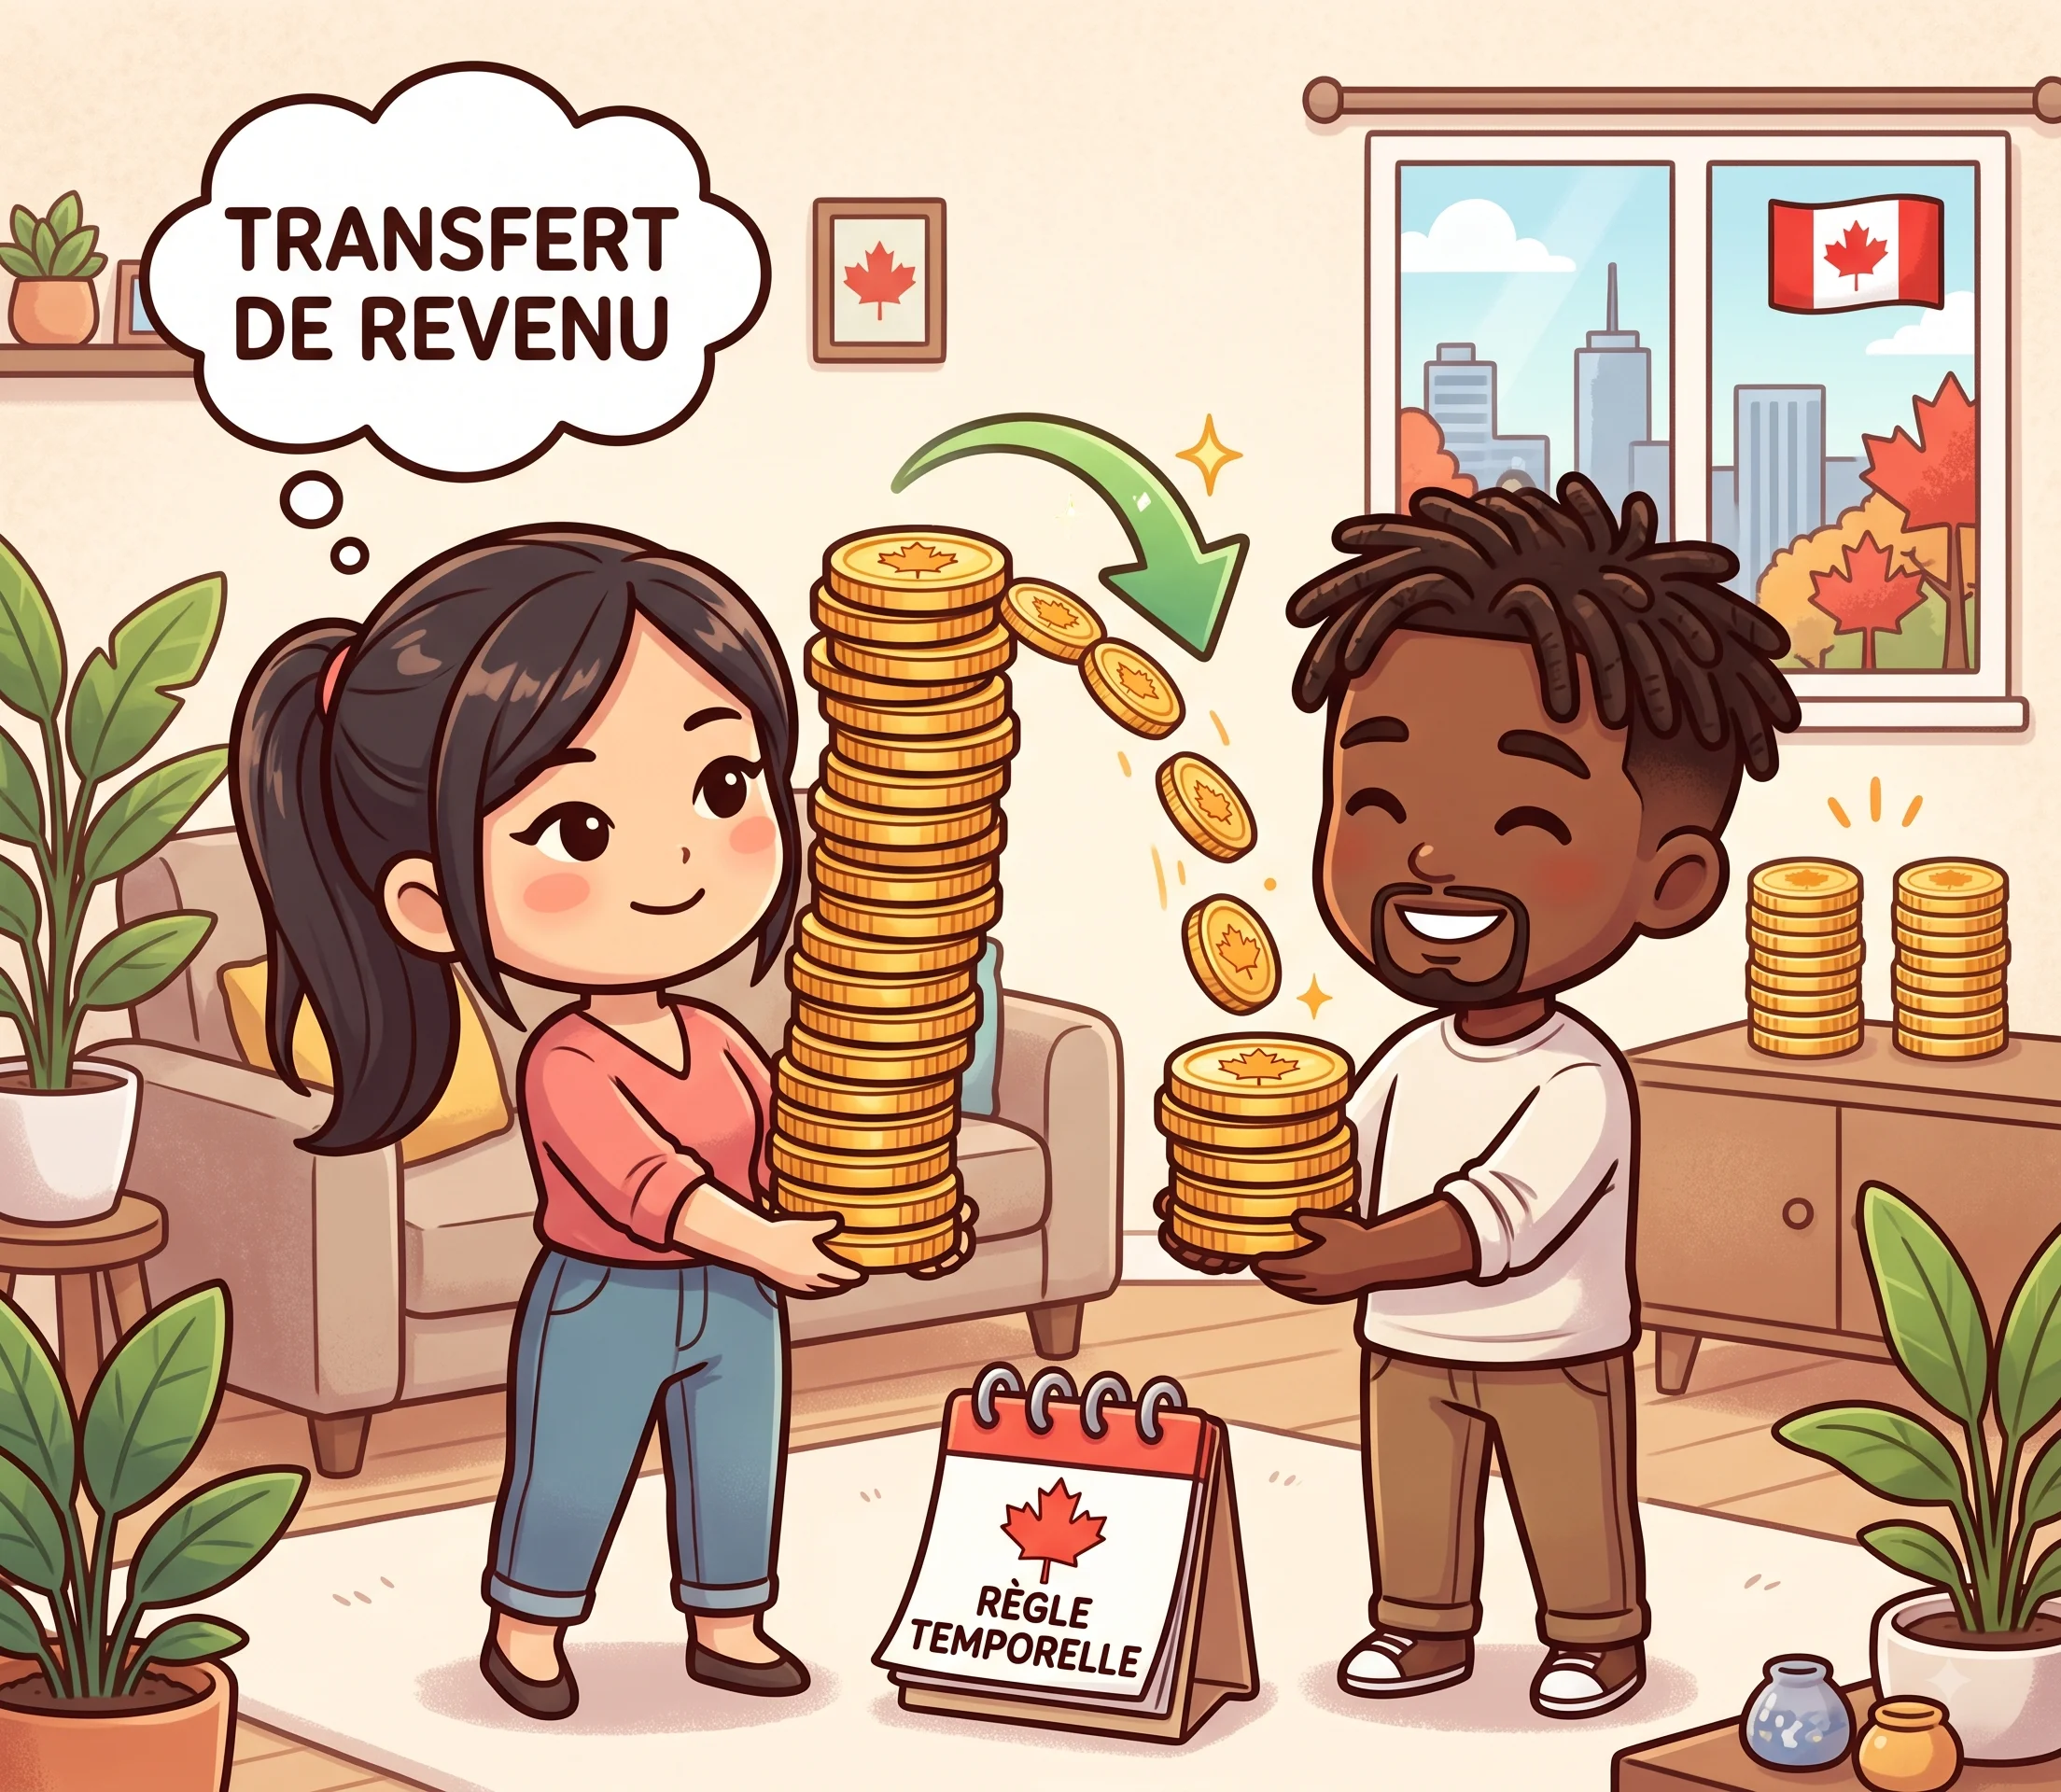
Tu déduis à ton taux fort, ton conjoint s'impose à son taux faible. Simple — sauf la règle des trois ans, qui piège ceux qui l'ignorent. Et non, le fractionnement du revenu de pension ne l'a pas rendu inutile.
Points clés abordés
- 🔧 Comment ça fonctionne
- ⏳ La règle des trois ans : le piège à connaître
- 🆚 REER de conjoint vs fractionnement du revenu de pension
- 🎯 Pour qui c'est pertinent
- 🌍 Pour un couple récemment arrivé au Canada
- ❓ FAQ — REER de conjoint
- 📚 Sources officielles
Dans beaucoup de ménages, un conjoint gagne nettement plus que l'autre. À la retraite, si rien n'est fait, ce déséquilibre se reproduit : l'un touche un gros revenu fortement imposé, l'autre un petit revenu peu imposé.
Le REER de conjoint existe précisément pour corriger ça — à l'avance. C'est l'un des outils fiscaux les plus simples et les plus sous-utilisés au Canada, et il reste pertinent malgré l'arrivée du fractionnement du revenu de pension.
🔧 Comment ça fonctionne
Le mécanisme tient en trois points :
- Tu cotises, donc tu obtiens la déduction — à ton taux marginal, celui du conjoint le mieux payé.
- Le compte appartient à ton conjoint : c'est lui le rentier.
- Au retrait, à la retraite, c'est ton conjoint qui est imposé — à son taux marginal, plus bas.
Résultat : tu déduis au taux fort, le couple s'impose au taux faible. L'écart entre les deux taux est l'économie réalisée.
⏳ La règle des trois ans : le piège à connaître
C'est la règle qui rend le REER de conjoint mal compris — et qui piège ceux qui l'ignorent.
Si ton conjoint retire une somme d'un REER de conjoint alors que tu y as cotisé pendant l'année du retrait ou l'une des deux années civiles précédentes, le montant retiré est réattribué à ton revenu à toi, et non au sien.
Précisions utiles :
- La règle s'applique au montant retiré, jusqu'à concurrence des cotisations faites dans la fenêtre de trois ans.
- Elle ne s'applique pas aux retraits minimums obligatoires d'un FERR de conjoint.
- Elle ne s'applique pas en cas de séparation, de décès du cotisant, ou si le cotisant devient non-résident.
🆚 REER de conjoint vs fractionnement du revenu de pension
Depuis l'introduction du fractionnement du revenu de pension, on entend souvent que le REER de conjoint est devenu inutile. C'est faux — les deux outils ne couvrent pas les mêmes situations.
| REER de conjoint | Fractionnement du revenu de pension | |
|---|---|---|
| Quand ça agit | À la cotisation, des années à l'avance | Au moment de la déclaration de revenus |
| Âge requis | Aucun | 65 ans pour le revenu de FERR |
| Proportion | Tu choisis librement le montant cotisé | Jusqu'à 50 % du revenu admissible |
| Retraite avant 65 ans | Fonctionne | Ne fonctionne pas pour le revenu de FERR |
| Revenus visés | Tout retrait du compte | Seulement les revenus admissibles |
🎯 Pour qui c'est pertinent
Clairement pertinent :
- Écart de revenu marqué et durable dans le couple.
- Un conjoint qui prend une pause de carrière (études, congé parental prolongé, retour aux études).
- Un conjoint avec un régime de retraite d'employeur généreux et l'autre sans.
- Retraite envisagée avant 65 ans.
- Cotisant plus âgé que son conjoint.
Peu ou pas pertinent :
- Revenus similaires et régimes de retraite comparables.
- Besoin de retirer les fonds à court terme (règle des trois ans).
- Situation de couple instable — le compte appartient juridiquement au conjoint.
🌍 Pour un couple récemment arrivé au Canada
C'est souvent la période la plus favorable, parce que l'écart de revenu y est le plus grand : fréquemment, un conjoint trouve un emploi rapidement pendant que l'autre poursuit une reconnaissance de diplôme, une francisation ou une recherche plus longue.
Deux points de vigilance :
- Les droits de cotisation REER se créent à partir du revenu gagné déclaré au Canada. La première année, ils sont souvent nuls ou faibles — il faut généralement une année complète de revenus avant de disposer d'un plafond significatif.
- Si ton taux marginal est faible ta première année, tu peux cotiser maintenant et reporter la déduction à une année où ton revenu sera plus élevé. Le droit de déduction ne se périme pas.
❓ FAQ — REER de conjoint
Le cotisant — celui qui verse l'argent. C'est lui qui déduit le montant dans sa déclaration, à son taux marginal. Le conjoint rentier ne déduit rien, mais devient propriétaire du compte.
Oui, sans restriction, dans la limite de ses propres droits de cotisation. Les deux comptes coexistent. Beaucoup de couples utilisent les deux en parallèle.
Le compte reste au nom du conjoint rentier. La règle d'attribution des trois ans cesse de s'appliquer si vous vivez séparément en raison de la rupture au moment du retrait. Le partage du compte lui-même dépend de votre statut : marié (patrimoine familial au Québec) ou conjoint de fait (pas de partage automatique).
Oui. Aux fins fiscales, les conjoints de fait reconnus (12 mois de vie commune, ou enfant commun) ont accès au REER de conjoint exactement comme les couples mariés. La différence porte sur le droit civil, pas sur la fiscalité.
Non. Le statut se détermine à l'ouverture et aux cotisations. Un REER de conjoint reste identifié comme tel, et cette identification suit le compte, y compris lors de sa conversion en FERR de conjoint.
Le CELI permet effectivement de donner des fonds à ton conjoint pour qu'il cotise au sien, sans règle d'attribution — c'est une exception notable aux règles habituelles. Mais le CELI ne procure aucune déduction à la cotisation. Si ton taux marginal est élevé aujourd'hui, le REER de conjoint conserve un avantage que le CELI n'offre pas. Les deux sont complémentaires.