

Le guide pour les immigrés francophones au Canada
Le guide pour les immigrés francophones au Canada
Assurance maladie au Canada : RAMQ, collective et individuelle (2026)
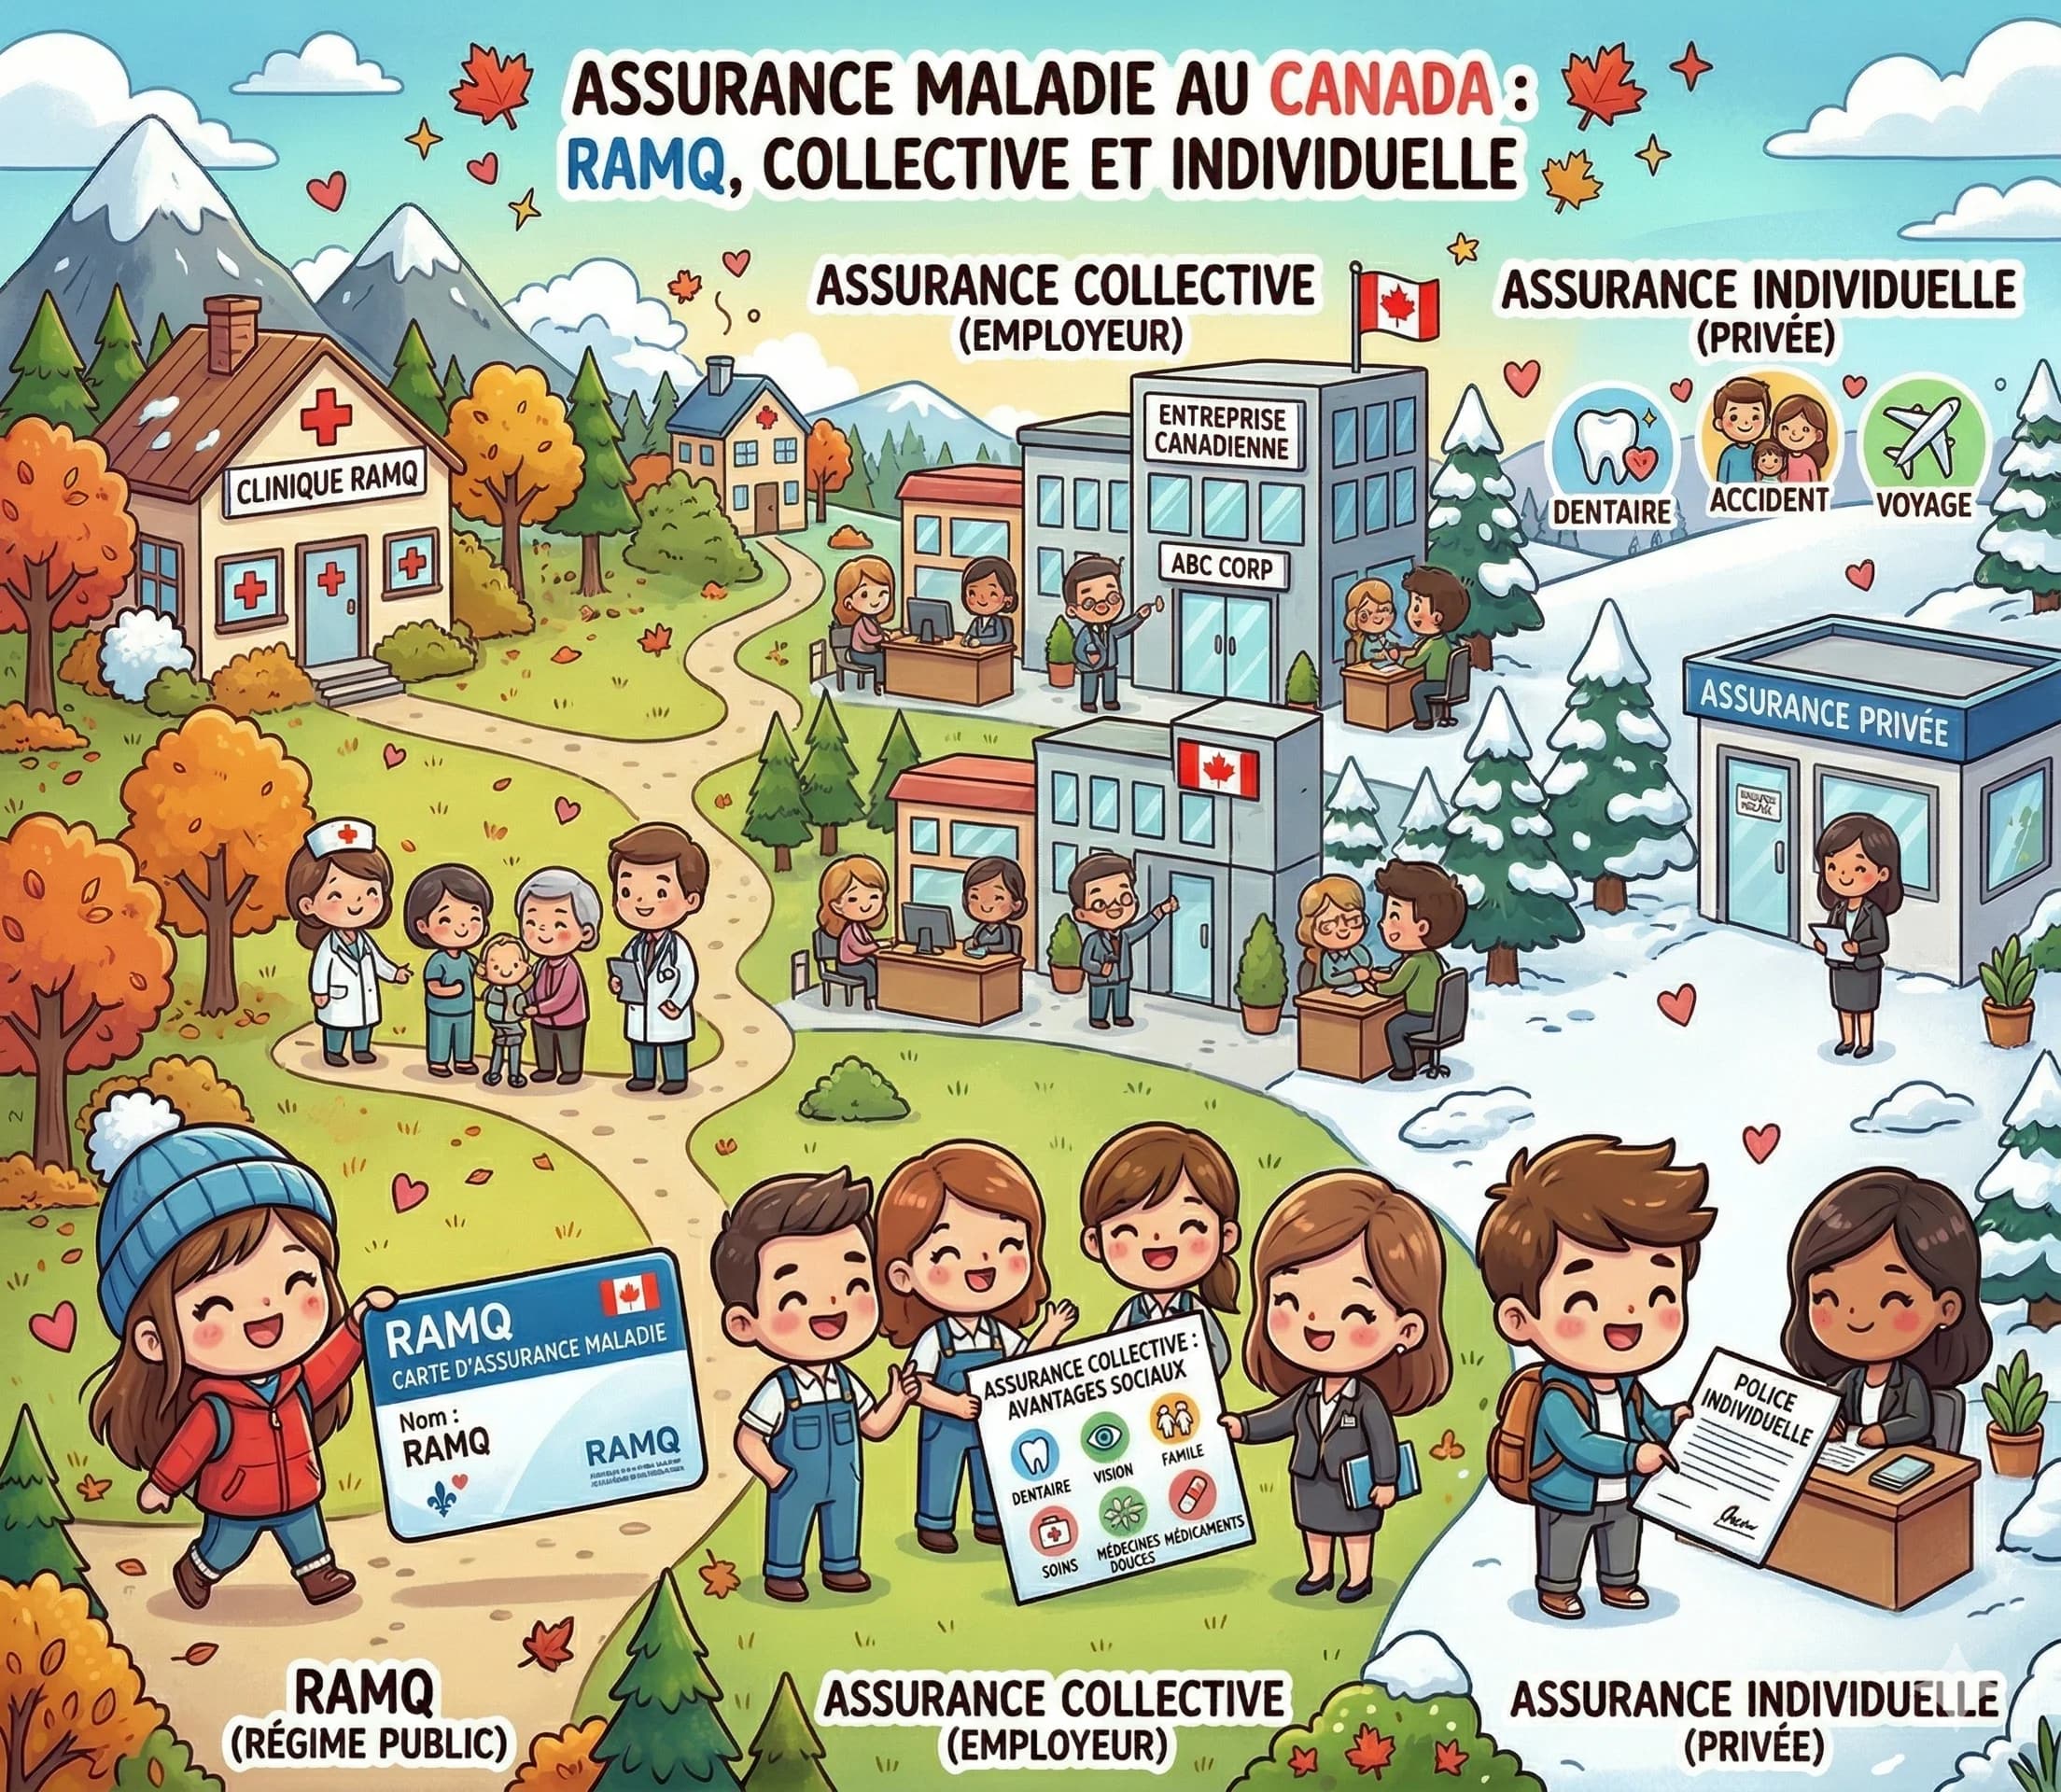
RAMQ, assurance collective employeur, assurance individuelle : comprends les 3 niveaux de couverture santé au Canada.
RAMQ, assurance collective employeur, assurance individuelle : comprends les 3 niveaux de couverture santé au Canada.
Points clés abordés
- Les 3 niveaux de couverture santé au Canada
- Niveau 1 : le régime public provincial
- Niveau 2 : l'assurance collective (employeur)
- Niveau 3 : l'assurance individuelle
- Assurance médicaments au Québec : c'est obligatoire
- Assurance médicaments dans les autres provinces et territoires
- Comparatif des 3 niveaux
- Spécificités pour les nouveaux arrivants
- Questions fréquentes
- Sources officielles
Tu arrives au Canada et tu penses être couvert par le système de santé public ? C'est vrai, mais seulement en partie. Le régime provincial (RAMQ au Québec, OHIP en Ontario, etc.) couvre les soins médicaux de base, mais il y a des trous importants : soins dentaires, lunettes, médicaments, physiothérapie, psychologie… rien de tout ça n'est couvert ou très peu.
Ce guide t'explique les 3 niveaux de couverture santé au Canada, ce qui est couvert et ce qui ne l'est pas, et comment te protéger correctement.
Les 3 niveaux de couverture santé au Canada
Le système de santé canadien fonctionne en couches. Chaque couche ajoute des protections que la précédente ne couvre pas :
| Niveau | Ce que ça couvre | Qui paie |
|---|---|---|
| 1. Régime public | Médecins, hôpitaux, chirurgies, examens | Gouvernement (impôts) |
| 2. Assurance collective | Médicaments, dentaire, lunettes, paramédical | Employeur + employé |
| 3. Assurance individuelle | Ce que les 2 premiers ne couvrent pas | Toi-même |
Niveau 1 : le régime public provincial
Chaque province et territoire a son propre régime d'assurance maladie. Au Québec, c'est la RAMQ (Régie de l'assurance maladie du Québec). En Ontario, c'est l'OHIP ; en Colombie-Britannique, le MSP (Medical Services Plan) ; en Alberta, l'AHCIP (Alberta Health Care Insurance Plan) ; en Nouvelle-Écosse, le MSI ; à Terre-Neuve-et-Labrador, le MCP. Les grands principes (médecin et hôpital gratuits) sont les mêmes partout au Canada, mais les services « extra » (optométrie, ambulance, physiothérapie, etc.) varient d'une province à l'autre.
Ce qui est couvert (gratuit)
Les consultations chez le médecin (généraliste et spécialiste), les hospitalisations, les chirurgies, les examens diagnostiques (radiographies, analyses de sang, etc.) et les accouchements.
Ce qui n'est PAS couvert
C'est ici que ça surprend souvent les nouveaux arrivants habitués aux systèmes européens plus complets :
| Non couvert par le régime public | Coût typique |
|---|---|
| Soins dentaires (adultes) | 150-300 $ / nettoyage |
| Lunettes / lentilles | 200-600 $ |
| Médicaments sur ordonnance | Variable — peut être très coûteux |
| Physiothérapie | 80-120 $ / séance |
| Psychologue | 100-200 $ / séance |
| Chambre privée à l'hôpital | 200-400 $ / nuit |
| Ambulance (certaines provinces) | 45-850 $ selon la province |
Source : RAMQ — Assurance maladie
Niveau 2 : l'assurance collective (employeur)
Si ton employeur offre une assurance collective, c'est un avantage très précieux. Elle couvre typiquement les médicaments sur ordonnance (80-100 %), les soins dentaires (nettoyage, plombages, orthodontie partielle), les soins de la vue (lunettes, lentilles), les services paramédicaux (physio, psycho, massothérapie, chiropratique), l'assurance voyage, et parfois l'invalidité et les maladies graves.
Le coût est partagé entre ton employeur et toi (prélevé sur ta paie). C'est généralement beaucoup moins cher qu'une assurance individuelle car le risque est réparti sur tout le groupe d'employés.
Niveau 3 : l'assurance individuelle
Si tu n'as pas d'assurance collective (travailleur autonome, employeur qui n'en offre pas, entre deux emplois), tu peux souscrire une assurance maladie complémentaire individuelle auprès d'un assureur privé.
Elle couvre les mêmes types de soins que la collective (médicaments, dentaire, vue, paramédical), mais le coût est plus élevé car tu assumes seul la prime.
C'est aussi une bonne option pour compléter une assurance collective qui ne couvre pas suffisamment certains soins (ex. : ta collective couvre 500 $ de dentaire par an, mais tu as besoin de plus).
Assurance médicaments au Québec : c'est obligatoire
Le Québec est la seule province qui rend l'assurance médicaments obligatoire. Tu dois être couvert soit par un régime privé (via ton employeur), soit par le régime public de la RAMQ.
Régime public RAMQ : Franchise mensuelle de 21,25 $ par adulte (tarifs du 1er juillet 2026 au 30 juin 2027), puis la RAMQ paie 70 % du reste (tu paies 30 % de coassurance). Prime annuelle payée via ta déclaration de revenus (variable selon ton revenu, maximum de 789 $ par adulte pour la période commençant le 1er juillet 2026).
Régime privé (collectif) : Généralement plus avantageux que la RAMQ — franchises plus basses, remboursement plus élevé (80-100 %), et couverture plus large (pas seulement les médicaments).
Sources : RAMQ — Assurance médicaments · RAMQ — Ajustement des tarifs au 1er juillet 2026 · Revenu Québec — Cotisation assurance médicaments
Assurance médicaments dans les autres provinces et territoires
Hors Québec, l'assurance médicaments n'est pas obligatoire : si tu n'as pas de régime collectif, tu paies tes médicaments de ta poche, sauf si tu es admissible à un programme public. Chaque province a le sien, souvent calculé selon le revenu familial, avec des règles distinctes pour les 65 ans et plus.
Et l'assurance médicaments fédérale ? La Loi sur l'assurance médicaments (2024) prévoit la gratuité de certains contraceptifs et médicaments contre le diabète, mais seulement dans les provinces et territoires qui ont signé une entente avec Ottawa. En 2026, quatre l'ont fait : le Manitoba, la Colombie-Britannique, l'Île-du-Prince-Édouard et le Yukon. Source : Santé Canada — Ententes bilatérales sur l'assurance médicaments
- OHIP+ : médicaments admissibles gratuits pour les 24 ans et moins qui n'ont pas de régime privé (celui d'un parent ou d'un employeur). Aucune inscription requise.
- Programme de médicaments Trillium : pour les personnes sans assurance privée (ou dont la couverture est insuffisante) qui ont des frais élevés par rapport à leur revenu. La franchise est calculée selon le revenu du ménage.
- Programme de médicaments de l'Ontario : les 65 ans et plus y sont inscrits automatiquement, avec une petite franchise et une quote-part par ordonnance selon le revenu.
Source : Ontario — Obtenir une couverture pour les médicaments d'ordonnance
- Fair PharmaCare : aide calculée selon le revenu familial net d'il y a deux ans (ta couverture 2026 est basée sur ta déclaration 2024). Tu paies d'abord une franchise, puis PharmaCare paie 70 % des coûts admissibles jusqu'à un maximum familial annuel, après quoi c'est 100 %. Les familles à très faible revenu n'ont pas de franchise. Il faut s'inscrire (inscription possible une fois inscrit au MSP).
- Plan NP (assurance médicaments nationale) : depuis le 1er mars 2026, de nombreux médicaments contre le diabète, les contraceptifs et des traitements hormonaux de la ménopause sont gratuits pour toutes les personnes inscrites au MSP.
Sources : C.-B. — Fair PharmaCare · C.-B. — Plan NP
Les résidents de moins de 65 ans sans régime collectif peuvent adhérer à la Non-Group Coverage, un régime du gouvernement albertain administré par Alberta Blue Cross. Contrairement à la plupart des autres provinces, c'est un régime à prime mensuelle (tarif réduit pour les ménages à faible revenu), avec une coassurance de 30 % sur les médicaments admissibles, plafonnée par ordonnance. Il couvre aussi certains services non assurés par l'AHCIP. Les 65 ans et plus ont un programme distinct.
Source : Alberta.ca — Non-Group Coverage
Le Special Support Program est un programme volontaire, calculé selon le revenu familial : une franchise et une quote-part sont établies en fonction de ton revenu et de tes frais de médicaments. D'autres programmes visent les aînés et les enfants.
Source : Saskatchewan — Drug Cost Assistance
Le Pharmacare manitobain fonctionne avec une franchise annuelle calculée selon le revenu familial (minimum de 100 $). Une fois la franchise atteinte, Pharmacare paie 100 % des médicaments admissibles pour le reste de l'année de prestations. Le Manitoba a aussi signé l'entente fédérale sur la gratuité des contraceptifs et des médicaments contre le diabète.
Source : Manitoba — Programme Pharmacare
Le Régime médicaments du Nouveau-Brunswick s'adresse aux résidents qui n'ont aucune assurance médicaments. Il est à prime : primes et quotes-parts (30 % par ordonnance, jusqu'à un maximum) sont fixées selon le revenu du ménage et réévaluées chaque année.
Source : Gouvernement du N.-B. — Régime médicaments du Nouveau-Brunswick
Le Family Pharmacare Program protège les familles contre les frais élevés : tu paies le plein coût de tes ordonnances jusqu'à ta franchise, puis une quote-part (20 % du coût) jusqu'à ton maximum annuel, qui dépendent du revenu et de la taille de la famille. Les aînés relèvent du Seniors' Pharmacare.
L'Île-du-Prince-Édouard offre plusieurs programmes ciblés (aînés, familles, médicaments génériques, diabète, frais catastrophiques). Depuis juin 2023, la quote-part de nombreux médicaments courants est réduite à 5 $ pour les personnes couvertes par certains de ces programmes. La province a aussi signé l'entente fédérale sur l'assurance médicaments.
Le Newfoundland and Labrador Prescription Drug Program (NLPDP) comporte cinq volets : Foundation, 65Plus, Access (faible revenu), Assurance (frais de médicaments élevés par rapport au revenu) et Select Needs.
Source : T.-N.-L. — Prescription Drug Program
Dans les territoires (Yukon, Territoires du Nord-Ouest, Nunavut), la couverture publique des médicaments vise surtout des groupes précis (aînés, maladies chroniques, bénéficiaires du Programme des services de santé non assurés pour les Premières Nations et les Inuits) : vérifie auprès de ton gouvernement territorial.
Comparatif des 3 niveaux
| Soin | Régime public | Collective | Individuelle |
|---|---|---|---|
| Médecin / hôpital | ✅ | — | — |
| Médicaments | 70 % (QC) | 80-100 % | 80-100 % |
| Dentaire | ❌ | ✅ | ✅ |
| Vision | ❌ | ✅ | ✅ |
| Paramédical | ❌ | ✅ | ✅ |
| Portabilité | Suit ta résidence | Liée à l'emploi | Te suit partout |
Spécificités pour les nouveaux arrivants
Questions fréquentes
Pas immédiatement dans toutes les provinces. Au Québec, le délai peut aller jusqu'à 3 mois. Souscris une assurance privée temporaire pour couvrir cette période.
Oui. Tu dois être couvert soit par un régime privé (employeur), soit par la RAMQ. Si ton employeur offre un régime, tu dois y adhérer obligatoirement.
Non, sauf exceptions (enfants de moins de 10 ans au Québec, personnes sur l'aide sociale). Le nouveau Programme canadien de soins dentaires (2024) offre une couverture partielle pour les familles à revenu inférieur à 90 000 $, mais les détails d'admissibilité varient.
Tu retombes sur le régime public (RAMQ au Québec) pour les médicaments, sauf si tu peux être couvert par le régime collectif de ton conjoint (obligatoire dans ce cas). Pour les autres soins (dentaire, vue, paramédical), tu devras souscrire une assurance individuelle ou payer de ta poche. C'est pourquoi avoir une assurance vie et invalidité individuelle (non liée à l'emploi) est recommandé.
Sources officielles
- RAMQ — Assurance maladie
- RAMQ — Assurance médicaments
- RAMQ — Ajustement des tarifs au 1er juillet 2026
- Santé Canada — Ententes bilatérales sur l'assurance médicaments
- Ontario — Couverture des médicaments d'ordonnance
- Colombie-Britannique — Fair PharmaCare
- Alberta — Non-Group Coverage
- Saskatchewan — Drug Cost Assistance
- Manitoba — Pharmacare
- Nouveau-Brunswick — Régime médicaments
- Nouvelle-Écosse — Family Pharmacare
- Île-du-Prince-Édouard — Prescription Care
- Terre-Neuve-et-Labrador — NLPDP
- Canada.ca — Assurance maladie